 Купить



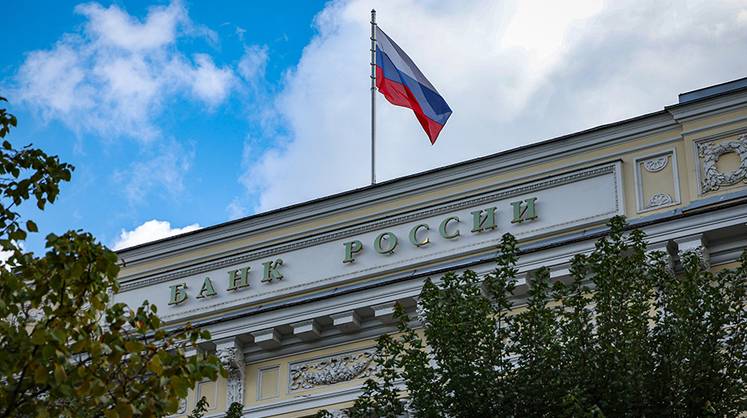


Более того, на сей раз другие варианты на заседании по ставке предметно даже не обсуждали. По оценке ЦБ, ценовое давление в последние месяцы существенно усилилось, а устойчивый рост цен ускорился до 5–6% в пересчете на год. Причина — прежде всего «временное сокращение производственных мощностей в отдельных отраслях». Кроме того, ЦБ отмечает, что экономика прямо сейчас, в третьем квартале, растет умеренными темпами (какими именно, неизвестно). Но по мере исчерпания действия таких эффектов и при сдержанном росте совокупного спроса снижение устойчивой инфляции возобновится, уверены на Неглинной. По всей видимости, пока этого не произойдет, снижение ключевой ставки если и не поставлено на паузу, то точно замедлится.
Далее идет традиционная оговорка о том, что решения по ключевой ставке будут зависеть от динамики инфляции и инфляционных ожиданий, а также от оценки рисков, обусловленных внутренними и внешними условиями. Звучит несколько странно, если учесть, что в этот раз ЦБ полностью проигнорировал тот факт, что в августе вместо потребительской инфляции мы наблюдали дефляцию и некоторое снижение инфляционных ожиданий. По предварительным данным Росстата, текущая инфляция в августе составила −0,08% месяц к месяцу, или −0,96% в годовом выражении. При этом ожидания населения относительно инфляции снизились с 14,7% в июле до 13,7% в августе. Впрочем, по оценке ЦБ, они остаются повышенными, находясь в диапазоне значений 2024–2025 годов. То есть внимания на дефляцию не обращают ни ЦБ, ни граждане. Зато в ЦБ акцентировали внимание на том, что в июле текущий рост цен с поправкой на сезонность составил 11,6% в пересчете на год после 5,3% в среднем во втором квартале. Годовая инфляция, согласно оценке на 7 сентября, составила 6,3% — реальная ставка все еще остается крайне высокой: 7,7%.
Проигнорировали в Банке России и замедление роста зарплат, и то, что, по оперативным данным, в третьем квартале 2026 года по сравнению с уровнями начала года продолжает восстанавливаться инвестиционная активность.
Кроме того, в ЦБ с тревогой ждут внесения правительством в Государственную думу новых бюджетных проектировок на среднесрочный период. Если Минфин задаст более высокий структурный первичный дефицит бюджета, то, по мнению ЦБ, это может потребовать более жесткой денежно-кредитной политики, чем та, какую он планировал проводить.
В следующий раз Банк России будет принимать решение по ключевой ставке 23 октября.




 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Пожар на рынке трежерис: крах «двухпедальной» системы
 Свежая генеральская кровь
 Логика инфраструктурной войны
 Бумеранг украинской эскалации
 «У России есть очевидное эскалационное преимущество»
 Резервный генератор будет «думать» по-русски
 Стены не греют
 Разжать пружину автомобильного спроса
 Каспийские перевозки бумируют
 Мы — здесь
 Гонка ИИ: русский контур
 Космос. Вторая четверть XXI века