 Купить




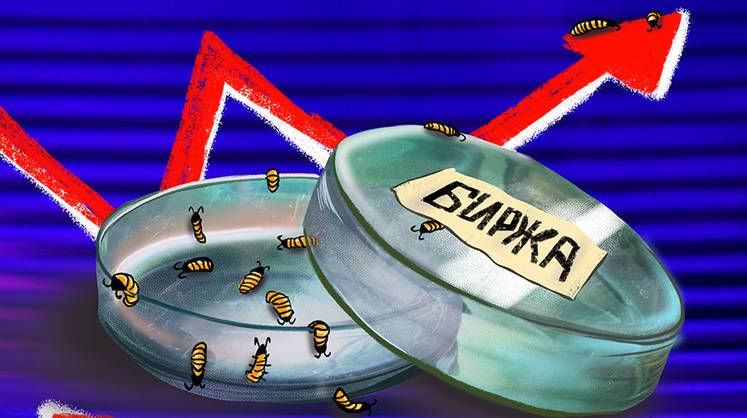


«Всё, это конец нашего фондового рынка?» — в трейдерских чатах и на форумах этот вопрос звучит все чаще. Виной тому череда проблем у большого числа эмитентов «новой волны» IPO и сектора высокодоходных облигаций (ВДО), к которым присоединились некоторые компании-долгожители. И хотя эти эмитенты дают небольшую долю в общей капитализации рынков акций и облигаций, а их бумаги, за редким исключением, не держат ни банки, ни пенсионные, ни паевые фонды (то есть потенциальные потери для всей системы минимальны), «имиджевые потери» от происходящего довольно велики.
Дело в том, что высокодоходные облигации и акции эмитентов, проведших IPO в 2023‒2024 годах (среди них МГКЛ и «ЕвроТранс»), покупали преимущественно частные инвесторы. И именно они теперь теряют деньги из-за проблем у компаний. А так как именно «физики» с 2022 года являются единственным двигателем рынков акций и ВДО в России, разочарование частных инвесторов может законсервировать первый и полностью похоронить второй.
Вот что случилось с начала этого года. «Самолет», самый большой девелопер страны, допустил два технических дефолта (в обращении у него облигации на 101 млрд рублей), его доходы сильно упали, а соотношение чистый долг / EBITDA подобралось к 4. Совсем недавно, уже в ноябре, девелопер «по техническим причинам» допустил техдефолт по оферте, но на следующий день все же исполнил обязательство. Сейчас идут разговоры, что к «Самолету» могут применить новый механизм добанкротной санации в соответствии с измененным в июле законом о банкротстве (о нюансах ниже). Другой крупный застройщик, ПИК, тоже сильно просел в доходах и решил вовсе уйти с рынка акций, проведя делистинг после 19 лет обращения на бирже.
Оператор сети АЗС «Трасса» «ЕвроТранс» ушел в дефолт по всему своему публичному долгу, включая народные облигации и ЦФА (облигационный долг 27,6 млрд рублей), на него подан ряд судебных исков, в том числе о банкротстве, а акционер и топ-менеджеры арестованы по делу о хищении топлива.
Мосгорломбард (облигационный долг 6,5 млрд рублей) допустил техдефолты, а счета его «дочек» арестованы ФНС. В дефолт по своим обязательствам ушел нефтетрейдер «Ойл ресурс» (облигаций более чем на 10 млрд рублей). Не могут расплатиться с инвесторами и целый ряд других эмитентов помельче.
На этом фоне произошел обвал в акциях и облигациях золотодобытчика «Селигдара» — тут отдельная история: структурам Константина Бейрита и Сергея Васильева (напрямую или косвенно им принадлежит более 63% компании) предъявили обвинение в организации преступного сообщества.
Или вот, для разнообразия, вроде бы хорошая новость: «Т-Технологии» объявили, что купят полностью «Циан». Но это будет означать исчезновение с рынка акций качественного эмитента, которые у нас и так наперечет.
Теперь рынок с напряжением ждет, как выплатит купоны крупная лизинговая компания «Балтийский лизинг» (у нее и у «Контрол лизинга», задолжавшего ФНС более миллиарда и посему получившего арест счетов, один собственник), перейдут ли техдефолты МГКЛ в обычный дефолт, справится ли «Самолет» с техническими сложностями, какова будет судьба «Селигдара» — и самое главное, что во всех перечисленных случаях будет с вложениями частных инвесторов.
По данным Cbonds, в сентябре в дефолт ушел 21 новый эмитент — это абсолютный максимум за три года, что ведется статистика. В октябре новых эмитентов в дефолте было шесть. И если собрать весь негатив, то кажется, что такого шторма, причем вызванного не внешними факторами, а внутренними, на нашем рынке не было очень давно.
Накрыло высокими ставками
Весь этот вал проблем у эмитентов возник не в одночасье — это логичное развитие ситуации последних двух лет, о чем «Монокль» уже писал (подробнее см. «Отлив на долговом рынке», № 20 за 2026 год). В «базовый комплект» входят такие макроэкономические факторы, как беспрецедентно длинный период высоких ставок и жесткой денежно-кредитной политики; проблемы с платежами от контрагентов; активная борьба Федеральной налоговой службы с попытками «прокредитоваться» за ее счет. Действительно, раньше частой была практика, когда компании ждали выставления требования об уплате налога, потом тянули до окончания срока его исполнения или дольше и платили пени по ключевой ставке ЦБ. Теперь это жестко пресекается ФНС: она сразу блокирует счета за неуплату, и эмитентам публичного долга тоже.
Добавим к этому спад в ряде отраслей — как, например, в строительстве, где прикрутили льготную ипотеку, или в лизинге, где многие клиенты не тянут высокие ставки. Плюс «инновации» со стороны отдельных эмитентов вроде «ЕвроТранса», на чьих АЗС, согласно версии следствия, продавалось ворованное топливо, — и получаем череду дефолтов и серьезных просадок акций (у некоторых «дефолтников» акции тоже есть).
Но от этого осознания частным инвесторам не легче, и сейчас они пытаются найти «виновного» в своих убытках. Масла в огонь подливает тот факт, что по некоторым компаниям очень сложно определить: они действительно не смогли расплатиться или же и не собирались этого делать, выкачивая деньги инвесторов из бизнеса? Или к дефолту их привела слишком агрессивная политика заимствований — так некстати наложившаяся на два года жесткой ДКП?
После возникновения проблем у того же «ЕвроТранса» и «Ойл Ресурса» оказалось, что ни инвесторы, ни аналитики, ни рейтинговые агентства не замечали в их отчетностях таких важных вещей, как находящиеся в лизинге основные активы, крайне оптимистичные оценки нематериальных активов и т. д. Но рынку давно пора понять: решение, покупать или нет бумагу конкретной компании, принимает сам инвестор. Именно ему надо оценивать риски. И либо брать их на себя, либо искать другой объект для инвестиций, либо перекладывать этот риск на кого-то другого — жертвуя частью доходности. Последнее происходит, когда мы кладем депозит в банк: он берет на себя риски по вложениям наших денег, а нам дает фиксированную ставку.
Доходности без риска не бывает — в этом главный принцип инвестиций в ценные бумаги, и это самый болезненный урок, который теперь приходится учить новому поколению частных инвесторов.
Частокол вокруг биржи
Процедура выхода компаний на биржу обвязана массой условий.
Во-первых, есть правила листинга Московской биржи. Вот что требуется от потенциального эмитента: определенный, не такой уж длинный срок существования — три года для первого уровня листинга, год для второго; отсутствие дефолта в течение последних двух лет для второго уровня и трех лет для первого.
Еще нужна консолидированная и аудированная отчетность — за три года для первого уровня, за год для второго; определенные требования по корпоративному управлению (наличие независимых директоров, комитетов по аудиту и вознаграждениям, корпоративного секретаря и т. д.) плюс определенные показатели free float (объема акций в свободном обращении) или объема выпускаемых облигаций. Эти требования во многом формальны — но понятно, что ужесточение правил листинга приведет к тому, что на нашей бирже вообще не будет появляться новых компаний, а это тоже плохо.
По новому закону, в случае реструктуризации и банки, и частные инвесторы, по идее, должны оказаться в единой связке, а условия реструктуризации должны распространяться на всех
При этом Московская биржа ведет большую просветительскую работу среди потенциальных эмитентов, рассказывая им, как эффективно и этично работать на рынках капитала (сюда входят Академия для эмитентов, многочисленные семинары, разборы лучших практик и т. д.)
Во-вторых, в последние годы регулятор в лице ЦБ выстраивал вокруг фондового рынка систему, которая, казалось, должна была не пропускать на биржу сомнительных эмитентов. Так, для размещения облигаций компания должна иметь рейтинг не ниже определенного уровня (зависит, опять-таки, от уровня листинга; для сектора роста, например, достаточно ВВ−). Аудироваться публичные компании теперь должны только у аудиторов из перечня Банка России.
Однако, строго говоря, частных инвесторов это практически ни от чего не защищает. У «Самолета» и «ЕвроТранса» первоначальные рейтинги были А−, у «Ойл ресурса» — ВВВ−, и у всех этих компаний рейтинговые агентства хором отмечали высокое качество корпоративного управления, устойчивость бизнеса и другие позитивные характеристики.
Что касается аудиторов, то ЦБ пытается контролировать добросовестность их работы и все чаще выдает им предписания, а трех игроков, включая «Пром-Инвест-Аудит», заверявший отчетность «Ойл ресурса», даже исключил из своего реестра — теперь эти аудиторы не могут работать с публичными компаниями. Вообще, аудиторы несут ответственность за свои заключения вплоть до уголовной (если речь идет о мошенничестве), но имеющаяся судебная практика против аудиторов в основном сосредоточена в делах, когда за банковские активы борется Агентство по страхованию вкладов. Случаев, когда частные инвесторы понесли бы убытки из-за аудиторского заключения или рейтинга и смогли это доказать, до сих пор не было.
В целом расходы на аудитора, рейтинговое агентство и организатора размещений акций либо облигаций возложены на эмитента — но ни первый, ни второе, ни тем более третий не несут ответственности за «качество» эмитента. И если рассуждать здраво, нести не могут — иначе они заберут себе и всю доходность, на которую претендуют частные инвесторы.
Однако накопившиеся случаи дефолтов заставляют нервничать и ЦБ. «Следует, наверное, подумать об установлении дополнительной ответственности директоров и менеджмента за неправомерные действия, которые приводят в том числе к потере средств инвесторов <...>. На финансовом рынке это все очень четко прописано, можно подумать о том, чтобы для публичных акционерных обществ было установлено примерно то же самое», — заявил недавно первый зампред ЦБ Владимир Чистюхин.
Впрочем, и сейчас там, где неправомерные действия есть, топ-менеджмент и члены совета директоров, как правило, становятся фигурантами уголовных дел: так, год назад Замоскворецкий суд Москвы арестовал членов правления «Гарант-Инвеста», в том числе основателя компании Алексея Панфилова («Гарант-Инвест» был застрельщиком текущей волны дефолтов). Арестованы и топ-менеджеры «ЕвроТранса» по делу о хищении топлива. Проблема в том, что инвесторам это никак не поможет — возврату денег аресты не способствуют.
ПРАВИЛА ЖИЗНИ ДЛЯ ЧАСТНОГО ИНВЕСТОРА
Честно определите свой порог риска — какую часть капитала вы готовы потерять. Если вы вообще не готовы терять деньги, биржа не для вас.
Изучайте статистику. В дефолт могут уйти компании с любым рейтингом — просто вероятность в разных рейтинговых группах разная.
Минимизируйте в своем портфеле эмитентов без рейтинга и с низким рей тингом.
Изучайте отчетность и отслеживайте новости о компаниях из вашего портфе ля. Особенно тревожный знак — отрицательный чистый денежный поток (FCF): обычно это означает, что бизнес скоро умрет либо потребует вливания капитала.
«На рынке случаются дефолты, и они будут происходить и далее, потому что компаниям с низким уровнем кредитоспособности периодически сложно справляться со своими обязательствами под влиянием внешних макроэкономических или отраслевых факторов, — рассуждает управляющий директор по инвестиционным рейтингам агентства “Эксперт РА” Роман Андреев. — Государство постоянно работает над созданием честных правил поведения на финансовых рынках, которые улучшали бы работу банков, бирж, аудиторских и оценочных компаний, рейтинговых агентств, но полностью устранить макроэкономические колебания не под силу ни одному регулятору».
После дефолта
Ощутимо больше пользы принесло бы совершенствование процедур, которые происходят уже после дефолта.
В прошлом году, когда число дефолтов начало расти, оказалось, что институт представителя владельца облигаций, ПВО (которому, кстати, тоже платит компания-эмитент), толком не работает. Теперь Банк России предлагает увеличить число случаев, когда сопровождение выпусков ПВО обязательно, минимальный капитал ПВО вырастет с 10 тыс. до 10 млн рублей, а сам ПВО наконец станет обязан подавать исковое заявление в суд без отдельного решения общего собрания владельцев облигаций. Проблема таких собраний в том, что почти никогда не удается собрать кворум, в итоге время уходит.
Регулятор также обсуждает возможность сократить кворум для общих собраний владельцев облигаций и разрешить Национальному расчетному депозитарию (НРД) представлять интересы облигационеров в реабилитационных процедурах. Ну и наконец, возлагает надежды на новый закон о банкротстве — который предполагает не только банкротство, но и сохранение (реабилитацию) бизнеса, и в эту реабилитацию Банк России считает важным включить интересы держателей облигаций. Как именно — информации пока нет.
Известно лишь, что механизм комплексной судебной санации из нового закона о банкротстве могут применить к «Самолету», и это будет первый такой кейс.
Обычно если дело доходит до банкротства, то держатели облигаций не получают почти ничего: во-первых, они часто не успевают объединиться, а во-вторых, как правило, у компаний есть еще и задолженность перед банками, которая обеспечена залогами. Банкам достаются залоги, а держателям облигаций — пустота.
В новой конструкции и банки, и частные инвесторы, по идее, должны оказаться в единой связке, а условия реструктуризации должны распространяться на всех.
«В “Самолете” будут опыты — закон о банкротстве сырой, там много чего “забыли”, — говорит экономист и автор телеграм-канала Angry_bonds Дмитрий Адамидов. — Процедуру будут проводить Сбер и ВТБ, основные держатели долга “Самолета”, загадывать заранее, что получится, я бы не стал. Изменения и дополнения в 253-ФЗ (закон о банкротстве. — “Монокль”), которые могут внести по итогам санации “Самолета”, тоже пока остаются загадкой. Но они точно будут».
Дмитрий Адамидов придерживается мнения, что вместо доработки механизмов ПВО, ОСВО и прочего необходимо кардинально изменить само законодательство, создав в нашем праве аналог Chapter 11 — главы 11 Кодекса США о банкротстве. Эта глава гласит, что, когда компания попадает в дефолт, все облигационеры (вернее, кредиторы, чьи займы не обеспечены залогом) сразу становятся акционерами без длительной банкротной процедуры. После подачи заявления о банкротстве должник сохраняет контроль над активами и продолжает вести бизнес, выполняя функции управляющего, но под надзором суда. Должник также сразу готовит план реорганизации, в котором указывается, как он будет классифицировать и погашать требования кредиторов. Важно еще и то, что с момента подачи заявления о банкротстве, согласно американской практике, вступает в силу автоматическая приостановка большинства судебных исков, взысканий и обращений взыскания на имущество со стороны кредиторов. Это означает, что банки не могут просто забрать свои залоги, пока частные кредиторы собираются с мыслями.
«Правильно организованная добанкротная санация по Chapter11 при прочих равных повышает рекавери (возврат денег. — “Монокль”) и дает шанс на перезапуск бизнеса, — убежден Адамидов. — Устраняется каннибализм кредиторов, сокращается срок передачи управления и окно возможностей для вывода активов, уменьшаются расходы на конкурсное управление и судебные издержки. Компания не раздирается, а продолжает работать».
Что же касается того, можно ли предотвратить выход на биржу сомнительных эмитентов, то экономист считает, что это технически невозможно. В тех же США вход на рынок свободный, но скам и мошенничество наказываются не в пример строже и невзирая на лица, напоминает наш собеседник. Это единственная рабочая схема, которую мы, к сожалению, пока не переняли, а изобретаем велосипед с квадратными колесами. «Не допустить недобросовестные компании на биржу невозможно. Выявить и наказать можно. Но без коренной переработки нормативной базы дальнейшего развития фондового рынка не будет», — резюмирует Дмитрий Адамидов.
В ожидании роста
Проблема текущего кризиса еще и в том, что инвесторы видят, как реализуются риски, но не видят доходности, которая с этими рисками бы примирила: ни рынок акций, ни рынок облигаций уже почти два года не растут. Но когда — и если — рост возобновится и будет достаточно сильным, жадность пересилит страх и инвесторы вернутся к покупкам.
Это может случиться, если закончится СВО и вырастут так называемые миркоины (акции компаний, чей бизнес заметно выиграет в случае мира), если ЦБ перейдет наконец к смягчению ДКП и ставки по депозитам снизятся и если на наш рынок массово начнут выходить новые качественные эмитенты — популярные растущие на наших глазах бизнесы.
Многие растущие и популярные компании уже присутствуют на рынке ЦФА - такие активы выпускали крупнейшая сеть бьюти-товаров «Золотое яблоко», девелопер «Железно», сеть термальных курортов «Термолэнд», крупнейший франчайзи сети «Дринкит» «Продукты для жизни»
«Качественные эмитенты не появляются сами собой, на финансовый рынок и биржевые площадки они приходят из реальной экономики, — говорит Роман Андреев. — И чтобы это случилось, должны благоприятно сложиться сразу несколько обстоятельств. Во-первых, должен быть готов сам рынок (инвесторы), на нем должна присутствовать ликвидность в необходимой мере. Во-вторых, компаниям должно быть выгодно размещать свои бумаги по текущим ставкам, так как в эпоху жесткой денежно-кредитной политики регулятора не все долговые эмитенты могут обслуживать высокие ставки по публичным займам, а потенциальные IPO-эмитенты не могут получить привлекательную оценку своего бизнеса». Инфраструктура российского финансового рынка сейчас уже достаточно развита, говорит управляющий директор «Эксперт РА», поэтому при благоприятной конъюнктуре мы вполне можем увидеть новый отечественный бум IPO.
И судя по всему, это правда: многие бизнесы, которые сейчас «на слуху», ждут удобного момента, чтобы выйти на рынок.
На вопрос «Монокля» о том, планирует ли компания размещать облигации или выходить на IPO, крупнейшая бьюти-сеть «Золотое яблоко» ответила, что уже дважды выпускала ЦФА: первый раз в октябре прошлого года и второй раз этим летом. Причем выпуск ЦФА позволяет компании расширять аудиторию: 53% покупателей ЦФА первого выпуска были мужчинами, что сильно выше среднего показателя мужской аудитории бьюти-ретейла, а кроме того, выросла доля мужчин среди новых клиентов «Золотого яблока». Инвесторы, которые покупают ЦФА, получают еще и скидки на заказ в магазинах сети.
Только что выпустила ЦФА и быстрорастущая сеть кофеен «Дринкит» — вернее, ее крупнейший франчайзи ООО «Продукты для жизни». Доход будет напрямую привязан к выручке конкретной точки — кофейни «Дринкит» в центре Москвы, которая откроется в декабре. На рынке ЦФА присутствуют девелопер «Железно» и сеть термальных курортов «Термолэнд».
В компании — производителе косметики «Гельтек» рассказали, что рассматривают выход на IPO в конце 2027 года: «Гельтек» 30 лет развивался на собственные средства и на банковские кредиты, год назад вышел на рынок облигаций, и этот опыт оказался успешным. В компании также отмечают, что выход на рынок капитала — более гибкий инструмент, чем банки.
Недавно на долговой рынок вышел крупный производитель продуктов ГК «ЭкоНива», а глава компании Штефан Дюрр заявил, что это первый шаг к публичности и компания планирует рано или поздно выходить на IPO.


 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Поджечь Париж, профинансировать Вашингтон
 Малый бизнес и средний класс ищут лоббистов
 Вверх по прогрессивной шкале
 «Суперконструктор» от «Сибура»
 Суверенитет натолкнулся на магнит
 Боли и шоки международной логистики
 «Долина смерти» российских фарминноваций
 Два триллиона на здоровье
 «Азбука Севера» умеет продавать дорого
 Когда выключат свет
 Почему боксер богаче бойца UFC
 Системная индустриализация Глобального Юга
 Экономика станет белее белого
 Венчурный капитал не видит выхода
 Макроэкономика, приправленная почвой
 Вербально-долларовый чейндж
 Российские дроны разбудили украинскую партию мира
 «Главное — не смотреть на дрон»
 «Зумерское» кино штурмует полный метр