 Купить



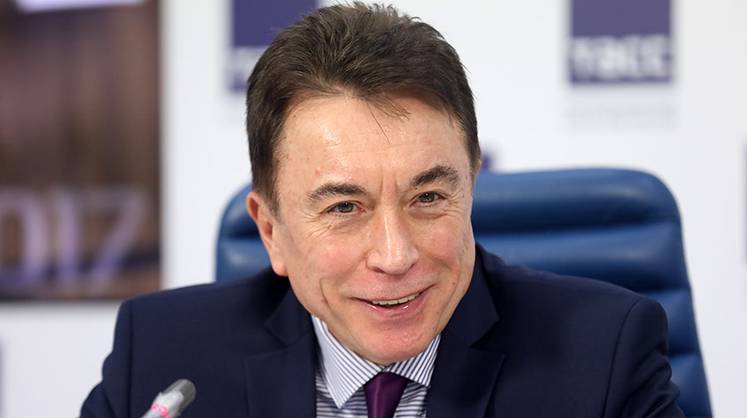


Председатель комиссии по безопасности финансового рынка Совета ТПП РФ по финансовому рынку и инвестициям, к. ф-м.н. Тимур Аитов рассказал о том, как меняется платежная инфраструктура, как Россия обретает платежный суверенитет и как в этом ориентироваться бизнесу.
— Тимур, за последние годы маршруты и виды платежей за российский экспорт кардинально трансформировались. Какие изменения вы бы назвали самыми главными?
— Я бы даже сказал, что это не трансформация, а смена парадигмы. Санкции превратили международные расчёты из рутинной операции всякий раз в самостоятельную стратегическую задачу, где каждый инструмент — компромисс между скоростью, риском и ценой. Бизнес сегодня работает с картой параллельных маршрутов, и выбор пути диктуется уже не экономической эффективностью, а возможностью проскочить между «струйками-ограничениями».
Главное изменение — отказ от единой инфраструктуры в пользу распределённой. Раньше был SWIFT и корсчета, понятная, хотя и не идеальная система. Сегодня — то, что я называю «сетью сетей»: корсчета, агентские схемы, криптовалюты, цифровые финансовые активы, исламские окна, хавала, бартер, клиринг. Причём они не конкурируют, а дополняют друг друга. Хотя, честно говоря, «дополняют» — это привычное красивое слово. На практике бизнес чаще просто перебирает варианты «методом тыка», потому что единой логики нет.
Доля рубля в экспортных расчётах достигла исторических значений: по данным регулятора за март 2026 года — 64,9%
Второй момент — сдвиг в валютной структуре. Доля рубля в экспортных расчётах достигла исторических значений: по данным регулятора за март 2026 года — 64,9%. Но контекст даже важнее самой цифры: это произошло на фоне сокращения доли валют дружественных стран до 23% — трёхлетнего минимума. То есть рубль растёт не только за счёт вытеснения доллара и евро, но и за счёт замещения юаня, дирхама и других валют. И это уже не просто техническая замена. Это признак того, что мы строим собственную систему координат, где рубль становится инструментом формирования устойчивых связей с партнёрами. Хотя я бы этого пока не преувеличивал — до полноценной системы координат ещё далеко.
— Какую роль теперь играют банки в обслуживании ВЭД?
– Их роль радикально изменилась. Раньше банк был каналом — пришли, перевели, получили подтверждение. Сегодня банк — скорее архитектор платёжной инфраструктуры. И я здесь не про высокие слова, а про конкретную функцию.
Посмотрите на рынок. Один из банков запустил для клиентов среднего и малого бизнеса со скоростью платежа от восьми минут — за счёт собственного филиала в Шанхае, единственного филиала российского банка в КНР. Другой банк сообщает, что нарастил переводы в Китай более чем на 30%, открытие счетов в юанях выросло на 47%. Это уже не просто проведение платежа — это построение технологии.
Но в происходящем есть и оборотная сторона, о которой говорят реже. Крупные банки, сохранившие доступ к международной инфраструктуре, становятся критически важными, даже монопольными узлами. Их устойчивость — это устойчивость всей системы. И когда мы сегодня говорим о безопасности финансового рынка, мы говорим в том числе о том, насколько эти узлы защищены. В прогнозах безопасности финансовых рынков мы всегда исходили из того, что без связи банки останутся без клиентов. У меня есть обстоятельная публикация по всей этой теме. И признаюсь, еще пару лет назад я недооценивал способности банков перестраиваться.
— То есть банки уже (вынужденно) становятся архитекторами платежной инфраструктуры. Но не создаёт ли это зависимость от нескольких крупных игроков, которая опаснее, чем прежняя зависимость от SWIFT? Если завтра один из этих банков попадёт под блокирующие санкции — не рухнет ли вся конструкция?
— Хороший вопрос, и я не стал бы от него отмахиваться. Да, концентрация риска есть. Но здесь важно различать две вещи: зависимость от всей инфраструктуры и зависимость от одного узла. SWIFT был единой точкой отказа — отключили, и всё встало. Сейчас, если один банк выпадает, его функции частично перераспределяются между другими. Это все не идеально, это медленно и это дороже, но это не коллапс.
Другое дело, что крупные банки действительно становятся слишком значимыми. И это уже вопрос устойчивости финансовой системы. Поэтому я и говорю: архитектура должна быть распределённой не только на уровне инструментов, но и на уровне узлов. Пока до этого далеко. Но движение в эту сторону есть — и агентские схемы, и ЦФА, и региональные банки, которые подключаются к международным расчётам, — всё это снижает концентрацию. Другое дело, регулятор не артикулирует публично эту задачу.
Альтернативы для экспортеров
— Сильно возросла доля альтернативных видов платежей за экспорт — в первую очередь, агентских схем, но не только. Какие из этих альтернатив пользуются самой большой популярностью и почему?
— Агентские схемы сегодня — де-факто стандарт рынка, особенно для малого и среднего бизнеса. Популярность объясняется просто: безальтернативностью. Когда прямые банковские каналы закрываются, бизнес ищет обходные пути, и агентские схемы оказались наиболее работоспособным решением.
Суть: расчёты идут через сеть посредников, часто без физического пересечения денег через границу. Российская компания платит рубли агенту внутри страны, а тот через партнёров за рубежом обеспечивает выплату контрагенту. Это позволило снизить комиссии с запредельных 10–20% в 2023 году до примерно 2-3% сегодня. По оценкам участников рынка, доля таких операций — от 50% до 80% всех валютных транзакций.
Но я бы не сводил всё только к агентским схемам. Цифровые финансовые активы — самостоятельная история. Российский эмитент выпускает ЦФА в рублях или юанях, иностранный контрагент приобретает его через оператора. Расчёты идут внутри контура, подконтрольного Центральному банку, снижая зависимость от корсчетов. Передаётся лишь право требования, что снижает комплаенс-риски. Вексельные схемы тоже работают — вексель не привязан к банковской системе, что делает его устойчивым к внешним ограничениям.
Есть и более экзотические варианты — бартер, клиринг, хавала. Они занимают свою нишу, но я бы не преувеличивал их масштаб. Например, хавала бесполезна для крупных сделок, а бартер требует встречных поставок.
Криптовалюты — отдельная тема. Доля в трансграничных расчётах пока не превышает 3%, но сегмент растёт. Здесь важно понимать: SWIFT-платежи идут неделями с высоким процентом возвратов, тогда как платежи стейблкоинами занимают десятки минут. Это принципиально иной инструмент по скорости и предсказуемости.
— Изменит ли что-то в обслуживании экспорта закрепление в российском правовом поле криптовалюты и появление цифрового рубля?
— Что касается криптовалюты, закрепление в правовом поле — важный шаг, но я бы не переоценивал его значение для трансграничных расчётов.
Вот пример — история с A7A5, инструментом, который запускался одной из компаний в январе 2025 года как рублёвый стейблкоин для трансграничных расчётов. За первый год через него прошло более 102 миллиардов долларов, по данным Elliptic. Но к июню 2026 года среднедневные объёмы операций упали до 24 миллионов — на 96% ниже пика июля 2025 года. Выпуск новых токенов остановлен с июля 2025 года. Причины: санкции США, Великобритании и ЕС против инфраструктуры, ограничения ЦБ на покупку через банковские карты, потеря ликвидности на бирже Grinex после кибератаки. И вот здесь важно понять главное: A7A5 просел не потому, что рублёвый стейблкоин — плохая идея. Он провалился потому, что у него не было защищённого контура. Как только западные регуляторы ударили по шлюзам конвертации и биржевой ликвидности, инструмент потерял связь с реальной экономикой. Это урок для любого рублёвого инструмента: суверенитет — это не только эмиссия, это вся цепочка от выпуска до погашения.
Тем не менее, как инструмент расчётов, особенно в связке с агентскими схемами, крипта работает. Один крупный банк запустил сервисы международных расчётов в криптовалюте с комиссией от 0,3–0,4% и скоростью перевода в несколько минут.
Показательно, что параллельно и другая компания с 170-летней историей — запустила USDPT на Solana. Но обратите внимание: не «компания делает токен», а «инфраструктура встраивает регулируемый инструмент в реальные платёжные потоки». USDPT обеспечен долларом один к одному и работает в Мексике, на Филиппинах, с планами на 40 с лишним стран.
— А если смотреть шире — на уровень БРИКС? Там ведь тоже идёт поиск платёжной архитектуры. Вы недавно делали обстоятельный обзор проектов по организации платежей БРИКС для ряда изданий. Что там происходит?
— Если коротко: разговор о единой валюте БРИКС ушёл в прошлое — прагматизм взял верх. Любая общая валюта требует унификации денежно-кредитной политики: согласование темпов инфляции, ставок, бюджетных правил. Пока до этого далеко.
Первый трек — интеграция систем быстрых переводов, проект Nexus. Он объединяет системы моментальных платежей шести азиатских государств. Суммарно это почти 1,7 миллиарда потребителей. Промышленный запуск намечен на 2027 год. Но конструкция денежной системы остаётся прежней: корсчета, доллар как основная резервная валюта. Это модернизация существующей системы, а не её замена.
Второй трек — частный проект АО «БРИКС Пэй». Идея — децентрализованная сеть шлюзов, соединяющая национальные платёжные системы без прямых корреспондентских отношений между банками. На сегодня реально работает один шлюз — в ОАЭ. Однако цепочка всё равно упирается в банки и корсчета. Обсуждаемая единая расчётная единица на блокчейне пока остаётся концепцией без работающего прототипа. Таких попыток за последние десятилетия было много — и все они проваливались по одной причине: не решали проблему торговых дисбалансов.
Третий трек — цифровые валюты центробанков. Здесь целый клубок проблем. Ни одна из стран БРИКС ещё не ввела CBDC в полноценное обращение. Есть серьёзная правовая неопределённость: как фиксировать нарушения, кто отвечает за сбои, как бороться с отмыванием без привычного банковского контроля? В ТПП недавно прошла дискуссия экспертов на этот счёт — я её вёл — и ясных ответов не услышал. И главное еще раз повторю: банки, теряющие комиссии, всегда будут саботировать этот переход. Для них это вопрос выживания.
Упомяну четвёртый трек. О нём мало кто говорит — сегодня это концепция, которая нуждается в проработке. Речь о стейблкоине БРИКС — которого пока нет, но который может появиться. Представьте, что Новый банк развития или консорциум центробанков выпускает токен, обеспеченный корзиной валют. Что-то типа SDR (специальных прав заимствования, искусственное платежное средство, эмитируемое МВФ — прим. «Монокля»), только на блокчейне. И главное — не доллар, а корзина: юань, рупия, рубль или золото. Выглядеть будет солиднее, чем USDT или USDC, потому что за ним будет стоять не частная контора, а международный банк с капиталом.
Преимущества очевидны. Мгновенность и низкие издержки. Снижение санкционных рисков — токен не привязан к доллару и не зависит от SWIFT. Решение проблемы дисбалансов — расчёты идут в универсальном токене. Доверие выше, чем к частным стейблкоинам. Технически пилот можно развернуть быстро, но политические согласования — вопрос очень неопределённый. Каждая страна будет бороться за свой вес в корзине. И, честно говоря, я не уверен, что Индия или Китай вообще захотят делиться влиянием.
— А как на этот четвёртый трек влияют свежие новации ФРС по стейблкоинам? Ведь США тоже двигаются в эту сторону — с GENIUS Act, с правилами для эмитентов. Не получится ли так, что стейблкоин БРИКС появится, когда рынок уже будет занят долларовыми стейблкоинами?
— Вот это ключевой вопрос. Новации ФРС — это ответ на геополитические изменения. Когда был подписан GENIUS Act, это стало признанием того, что доллар ищет новые формы существования в цифровом мире. От цифрового доллара типа CBDC отказались, но стейблкоины получили нормативную базу.
Что это значит для российского экспорта и для четвёртого трека? Прямого влияния мало: USDT и другие стейблкоины, которые используются в наших расчётах, пока не подпадают под надзор ФРС. Но долгосрочно это создаёт более чёткое разделение: регулируемые западные стейблкоины станут токсичнее с точки зрения санкционных рисков, а нерегулируемые остаются в серой зоне. Это подталкивает рынок к созданию собственных инструментов.
Но вернусь к вашему вопросу. Занят ли рынок? Отчасти да. USDT и USDC уже глубоко встроены в инфраструктуру. Но они — долларовые инструменты. Их нельзя использовать для расчётов, где обе стороны хотят уйти от доллара. Стейблкоин БРИКС, если он появится, будет играть не на том поле. Он будет конкурировать за межгосударственные расчёты, где нужна корзина валют, а не одна. И вот здесь окно возможностей пока открыто. Другое дело, что политические согласования могут занять столько времени, что окно закроется. Это реальный риск.
И ещё один момент. Если стейблкоин БРИКС окажется привязан к доллару — даже косвенно, через капитал банка, — мы получим замкнутый круг: торговые партнёры останутся зависимы от курса доллара и решений ФРС, США сохранят рычаги влияния через резервные активы, а участники будут пребывать в ложной уверенности, что ушли от доллара. Без независимой корзины четвёртый трек станет технологическим фасадом без реального суверенитета.
— И прикладной вопрос. Как компании, которая только собирается выйти на экспорт, сориентироваться в многообразии платежей?
– Вот что я бы сделал в первую очередь.
Не пытайтесь найти один идеальный канал. Такого не существует. Работайте с картой маршрутов. Для одной сделки подойдёт агентская схема, для другой — банковский перевод через дочернюю структуру в дружественной стране, для третьей — ЦФА.
Определитесь с географией и партнёром. Если это Китай — там крупнейшее направление агентских схем, около 59% всех переводов через агентов. Также в числе лидеров Турция — 15%, Гонконг — 11%, Южная Корея — 4%.
И всегда закладывайте время и издержки. Агентские платежи могут занимать несколько дней, а комиссии и косвенные расходы съедают маржу. Просчитывайте экономику заранее.
Санкции превратили международные расчёты в стратегическую задачу. Но каждая такая задача — и возможность построить что-то более устойчивое, чем то, что было раньше. Получится ли — всякий раз вопрос открытый.


 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Поджечь Париж, профинансировать Вашингтон
 Малый бизнес и средний класс ищут лоббистов
 Вверх по прогрессивной шкале
 «Суперконструктор» от «Сибура»
 Суверенитет натолкнулся на магнит
 Боли и шоки международной логистики
 «Долина смерти» российских фарминноваций
 Два триллиона на здоровье
 «Азбука Севера» умеет продавать дорого
 Когда выключат свет
 Почему боксер богаче бойца UFC
 Системная индустриализация Глобального Юга
 Экономика станет белее белого
 Венчурный капитал не видит выхода
 Макроэкономика, приправленная почвой
 Вербально-долларовый чейндж
 Российские дроны разбудили украинскую партию мира
 «Главное — не смотреть на дрон»
 «Зумерское» кино штурмует полный метр