 Купить






В экономике России сложилась парадоксальная ситуация. По данным Росстата, в первом полугодии 2026 года инвестиции в основной капитал уменьшились по сравнению с аналогичным периодом предыдущего года на 9,9% и составили 16,2 трлн рублей (по итогам января‒июня 2025-го сокращение было куда более скромным: всего −2,3%). При этом, по оценке ЦБ, годовой прирост депозитов и средств на счетах юридических лиц к концу первого полугодия составил 13,2% (+12,2% год к году на 1 августа), а суммы на счетах достигли 64,3 трлн. Деньги физических лиц в банках прибавлялись похожими темпами, а их общий объем сейчас даже немного больше, чем у компаний.
При этом средства вроде бы не лежат в банках без дела — их активно выдают в виде кредитов: за 12 месяцев, к концу первого полугодия, портфель корпоративных кредитов расширился на 13,6% (13,5% год к году на 1 августа) и достиг 100,2 трлн рублей, из которых 83,4 трлн приходилось на нефинансовые компании.
Получается, что деньги и в экономике, и у самих компаний есть, но вместо того, чтобы их инвестировать, бизнес предпочитает откладывать на депозит или берет кредиты. А иногда и то и другое сразу.
Самое печальное заключается в том, что все это во многом связано с высокой ключевой ставкой. Тем более что последний сигнал от Банка России большинство аналитиков восприняли как намек на сохранение «ключа» на уровне 14% как минимум до конца года. Так что кредитно-депозитная карусель с нами надолго.
Как это работает
Для иллюстрации автор телеграм-канала Truevalue экономист Виктор Тунев приводит динамику долга и денежных остатков крупнейших компаний. По итогам первого полугодия 2026 года на 33 такие компании (с долгом от 200 млрд рублей) приходится 30% всего долга нефинансовых компаний (28 из 96 трлн) и 12% остатков на счетах (8 из 65 трлн рублей, включая счета эскроу). При этом они увеличивают и долг, и деньги на сопоставимую величину — 30% за полгода. Подавляющая часть прироста долга и средств на счетах приходится на еще более узкий сегмент: каждая третья компания одновременно привлекает долг и оставляет средства на счетах.
По мнению Виктора Тунева, это происходит из-за высокой ставки и особенностей регулирования. Банк России ограничивает кредитование крупных заемщиков, что заставляет их ускоренными темпами выбирать лимиты, чтобы в будущем не рисковать дефицитом ликвидности. И нельзя сказать, что компании сильно теряют от такой финансовой политики: Виктор Тунев напоминает, что разница между стоимостью кредита и доходом от размещения средств в банках для крупных заемщиков незначительна — всего один-два процентных пункта.
Что касается остальных 70% прироста корпоративного кредитования и денег на счетах компаний, то тут все проще: похожую ситуацию мы наблюдали и в предыдущие годы. Это обычное рефинансирование, а растет оно потому, что ставки все еще высоки, а ситуация с доходами и доступной ликвидностью ухудшается.
Как напоминает главный экономист Института экономики роста им. П. А. Столыпина Борис Копейкин, в России есть крупные и всем известные компании, практически не имеющие долгов и размещающие огромные суммы на счетах в банках. Есть те, кто вынужден занимать под неподъемные проценты, в первую очередь для рефинансирования уже имеющейся задолженности, привлеченной в расчете на совершенно другие финансовые условия: мало кто рассчитывал, что ключевая ставка продержится на столь высоком уровне так долго. Есть те, кто занимает на завершение уже начатых инвестиционных проектов, потому что их выгоднее довести до конца, нежели бросить на полпути. Есть те, кто занимает на поддержание текущей деятельности, так как с ухудшением качества платежной дисциплины на фоне снижения рентабельности, также связанной с ценой денег, «оборотки» зачастую нужно больше, чем раньше. А вот на новые капиталовложения, естественно, занимают меньше. «Можно лишь надеяться, что по мере нормализации денежно-кредитной политики доля рефинансирования будет становиться меньше, а доля средств вкладчиков, которая превращается в новые инвестиции, увеличится», — заключает Борис Копейкин.
Ведущий эксперт ЦМАКП Ренат Ахметов поясняет: рынок долговых инструментов (кредиты и облигации) в последние годы выступал в роли «поглотителя шоков», наиболее активно кредитуя традиционных корпоративных лидеров и отрасли, в большей степени подверженные «колебаниям финансового положения». Особенно это касается среднечувствительных к макрошокам сырьевых и инфраструктурных отраслей, среди которых нефть и газ, добыча угля и металлургия, химия и производство нефтепродуктов. Привлекаемые средства зачастую использовались для покрытия финансовых разрывов.
Логично, что все это сопровождалось существенным ростом долговой нагрузки на прибыль. Например, к концу прошлого года показатель «чистый долг / EBITDA» для угольной отрасли вырос до 12,5 при среднем значении 2,2. «В последнее время в ряде отраслей этой группы (металлургия, нефтедобыча) активизировался процесс вынужденной реструктуризации ранее накопленного долга на фоне снижения сальдированного финансового результата предприятий», — отмечает Ахметов.
Проще говоря, бодрый рост кредитования во многом связан с довольно неприятными обстоятельствами многих предприятий, в том числе крупных.
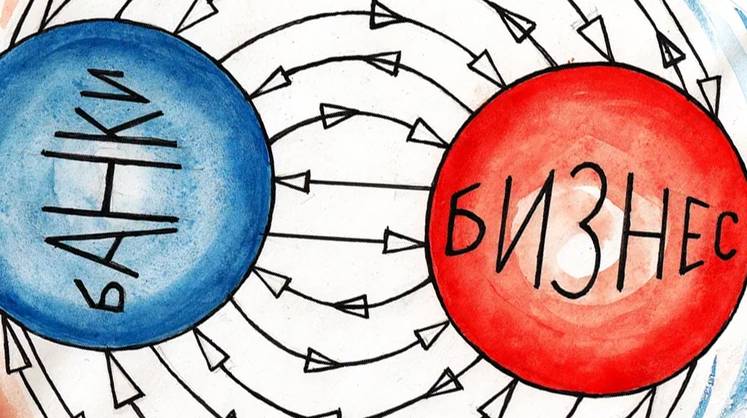
Подводя итог: высокие ставки обусловливают интерес к сбережениям и ускоряют темпы кредитования, но не способствуют инвестированию. Банковская система работает сама на себя: компаниям приходится «бежать вдвое быстрее», чтобы их долг «оставался на месте», то есть хватало денег на его обслуживание.
Пока без перспектив
Все сказанное, впрочем, не помогает понять, почему кредитные и свободные средства не вкладываются в бизнес. Неужели дело только в сверхвысокой ключевой ставке, рефинансировании и доходностях корпоративных депозитов? На этот вопрос нам ответил директор Института народнохозяйственного прогнозирования (ИНП) РАН, член-корреспондент РАН Александр Широв. Он напоминает: ключевым элементом инвестиционной активности является экономический рост. «У нас же периоды увеличения объемов сбережений, как правило, совпадают с низкими темпами роста, — объясняет ученый. — Кроме того, подавляющая часть коммерческих кредитов идет на финансирование оборотного капитала. В этих условиях при росте сбережений какая-то их часть идет на инвестиции, но это в основном кредиты крупным компаниям, а также льготное кредитование».
Среди крупнейших компаний-должников каждая третья одновременно привлекает долг и оставляет средства на счетах
Тезис о том, что значительная часть прироста корпоративного портфеля приходится на компании, которым доступны особые условия заимствований, подтверждают и данные ЦБ. Например, во втором квартале 2026 года портфель корпоративных кредитов в рублях увеличился на 3,4 трлн, из них 1,2 трлн пришлось на строительные компании (в том числе 0,6 трлн — на девелоперов, специализирующихся на жилье). Дело в том, что ставки по займам для застройщиков ниже средней по рублевому корпоративному портфелю (9,9% против 14,7%), поскольку зависят от наполнения счетов эскроу. Еще 1 трлн рублей был выдан промышленным компаниям. ЦБ не раскрывает подробности, но можно предположить, что речь идет о предприятиях из приоритетных отраслей, которым доступно льготное кредитование.
Как видим, на рынке корпоративного кредитования «льготники» могут обеспечить рост. Но рассчитывать на то, что они сумеют компенсировать выпадающие инвестиции остальной части экономики, несколько наивно.
Банкирам пора слезть с качелей
Получается, финансовый сектор обслуживает сам себя, работая вхолостую, и не может обеспечить трансформацию сбережений в инвестиции? Действительно, говорит Ренат Ахметов, значительная часть формирующихся в российской экономике сбережений хронически недоинвестируется: на протяжении последних лет среднее отставание валового накопления (инвестиции в основной капитал и запасы материальных оборотных средств) от валовых национальных сбережений составляет 4–5% ВВП. Этот разрыв — неиспользуемый потенциал для наращивания внутренних инвестиций и, соответственно, финансирования технологической модернизации экономики.
По оценке, которую приводит Ахметов, потребность в валовом накоплении основного и оборотного капитала, который мог бы обеспечить удержание и укрепление глобальных конкурентных позиций страны, составляет 28–29% ВВП, что на 4–5% выше фактического среднего уровня валового накопления последних 10 лет и одновременно соответствует фактически складывающемуся уровню валовых национальных сбережений.
Впрочем, все не настолько плохо. Как поясняет Александр Широв, финансовый сектор выполняет все необходимые функции, прежде всего расчетные, и обладает инструментами для финансирования кредитов в условиях роста экономики. Проблема, видимо, в том, что банки получают избыточные доходы при замедлении экономической динамики. «В России доля финансового сектора в ВВП увеличивается в периоды кризисов и снижается в периоды роста, — продолжает директор ИНП РАН. — Это своеобразные качели, когда банки сначала собирают деньги, а потом отдают их через расширение кредитования». Нельзя однозначно сказать, хорошо это или плохо, но, во всяком случае, этой особенностью можно управлять, резюмирует наш собеседник.
Даже сейчас сокращение инвестиций в основной капитал на 9,9% в первом полугодии 2026 года произошло во многом из-за того, что компании не хотят вкладывать деньги. Напомним, инвестиции за этот период на 59,7% были профинансированы за счет собственных средств компаний, что довольно типично для России. Что нетипично, так это повышение доли банковского кредитования до рекордных 15,8%: ранее она в течение многих лет колебалась в пределах 8–12%. Так что обвинять банки в снижении инвестиций не очень корректно: этот сектор просто имеет к ним мало отношения.




 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Пожар на рынке трежерис: крах «двухпедальной» системы
 Свежая генеральская кровь
 Логика инфраструктурной войны
 Бумеранг украинской эскалации
 «У России есть очевидное эскалационное преимущество»
 Резервный генератор будет «думать» по-русски
 Стены не греют
 Разжать пружину автомобильного спроса
 Каспийские перевозки бумируют
 Мы — здесь
 Гонка ИИ: русский контур
 Космос. Вторая четверть XXI века