 Купить




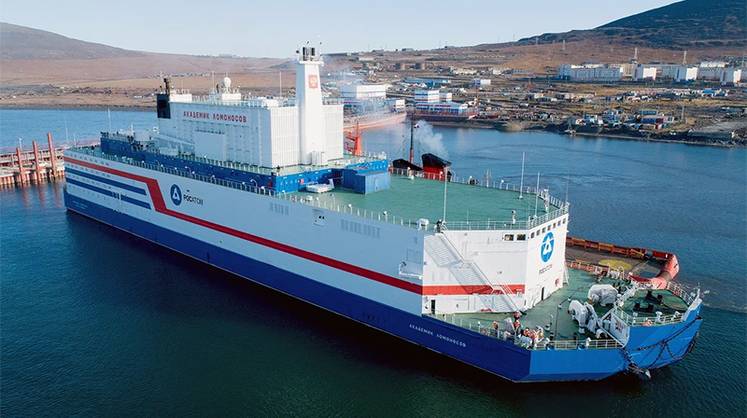

Госкорпорация «Росатом» и индонезийская компания PT Pembangkit Listrik Nuklir заключили соглашение о поставке двух плавучих атомных энергоблоков ПЭБ-100 суммарной мощностью 200 мегаватт для энергоснабжения острова Хальмахера в провинции Северное Малуку. На острове площадью 17,8 тыс. квадратных километров живет около 670 тыс. человек, при этом имеющихся источников генерации там явно недостаточно.
«Это первая на планете плавучая атомная электростанция, которая будет поставлена по экспорту. Об этом многие говорят, презентациями обмениваются, контракты подписывают, но коммерческий контракт на покупку электричества с малой станции экспортной — первый на планете», — заявил глава «Росатома» Алексей Лихачев.
Генеральный директор PT Pembangkit Listrik Nuklir Юди Утомо Имарджоко пояснил, что проект реализуется на коммерческой основе, за счет частных инвестиций и без привлечения средств из бюджета Индонезии. Срок полной окупаемости двух блоков ПЭБ-100 должен составить порядка 10 лет, полный срок эксплуатации — около 60 лет. На такой срок дал добро Ростехнадзор. Хотя Алексей Лихачев уверен, что время эксплуатации будет увеличено.
Основа энергоблоков — реакторные установки РИТМ-200М, адаптированные для теплого климата и созданные на базе технологий российских атомных ледоколов.
Предполагается, что «Росатом» реализует проект на условиях «строй, владей, эксплуатируй» — так же, как было с АЭС «Аккую» в Турции. Это значит, что ПАТЭС останется в собственности госкорпорации, которая будет отбивать затраты за счет продажи электричества местным потребителям.
Стоимость контракта пока не называется, но уже известно, что расчеты за поставленную энергию будут носить комбинированный характер. Значительная часть платежей пойдет не в денежной форме, а в виде бартера: Джакарта гарантирует поставки пальмового масла, а также обещает доступ к индонезийскому никелю, литию и редкоземельным металлам.
Атом на плаву
Опыт строительства подобных АЭС у нашей страны есть. На Чукотке с мая 2020 года действует плавучая атомная теплоэлектростанция (ПАТЭС) «Академик Ломоносов». Она представляет собой несамоходную баржу, на которой размещаются реакторы и турбины, предусмотрены места для хранения топлива и даже помещения для персонала. ПАТЭС построили на Балтийском заводе в Петербурге, а затем отбуксировали в Певек, где и ввели в эксплуатацию.
Энергоблок «Академика Ломоносова» состоит из двух реакторных установок КЛТ-40 мощностью 35 мегаватт каждая, срок их службы составляет 40 лет. Такие установки уже более трех десятилетий используются на ледоколах «Вайгач», «Таймыр» и лихтеровозе «Севморпуть». Правда, на этих судах всего по одному реактору. Но в целом первая плавучая АЭС была построена на основе уже освоенных и проверенных технических решений.
Достигаемой мощности чукотской ПАТЭС достаточно, чтобы обеспечить электроэнергией и теплом город с населением 100 тыс. человек либо целый район или регион с сопоставимой численностью. Хватит ее и для того, чтобы опреснять морскую воду (оценочно от 40 до 240 тыс. кубометров в сутки).
Стоимость реализации проекта составила 30 млрд рублей (37 млрд — с учетом строительства швартовочной инфраструктуры в Певеке). Предполагается, что «Росатом» построит в регионе еще четыре плавэнергоблока совокупной мощностью 420 мегаватт для энергоснабжения Баимского ГОКа. Первый энергоблок планируется ввести в эксплуатацию в 2028 году — по словам представителей «Росатома», контракт с потребителем, который должен обеспечить окупаемость проекта, уже подписан.
Следующим шагом станет строительство второго поколения плавучих АЭС, уже на базе реакторов РИТМ-200. В отличие от КЛТ-40 с блочной компоновкой (элементы первого контура располагаются рядом, но не в одном корпусе) РИТМ-200 имеет интегральную компоновку, что позволило конструкторам сделать его вдвое более легким и компактным и при этом более мощным.
Малые реакторы РИТМ-200Н уже попали в экспортный портфель «Росатома» — они будут использоваться на АЭС в Узбекистане. Но там речь идет о строительстве обычной наземной электростанции, пусть и с новым типом оборудования: на площадке в Джизаке уже возводятся два больших энергоблока с реакторами ВВЭР-1000 и еще два — с реакторами РИТМ-200Н (подробнее см. статью «Атомный десант на юг», «Монокль» № 26 за 2025 год).
Никелевый остров
Индонезийская провинция Северное Малуку сейчас переживает индустриальный бум. Страна располагает огромными запасами никеля. Здесь преобладают латеритные руды, образовавшиеся в результате выветривания ультрамафитовых пород. Перерабатывать такие руды сложнее, чем сульфидные, зато они часто залегают ближе к поверхности, что делает добычу более доступной.
Практически все месторождения находятся на островах Сулавеси и Хальмахера. Последний стал настоящим глобальным центром добычи латеритной никелевой руды, для переработки которой рядом развернут индустриальный парк Weda Bay.
Экспортировать сырье из Индонезии запрещено — это стимулировало компании строить внутри страны предприятия полного цикла, от добычи до выпуска готовой продукции (например, никелевого чугуна или материалов для аккумуляторов). В отрасль активно привлекались китайские инвестиции — они шли в том числе на развитие переработки, изготовления компонентов для аккумуляторов и сопутствующую инфраструктуру. Кстати, именно Китай сегодня является крупнейшим потребителем никеля: в основном этот металл там используется для производства аккумуляторных батарей.
По данным British Geological Survey, в 2023 году Индонезия добыла около 2 млн тонн никеля — примерно 60% от мирового объема. А в 2025-м, как сообщает Геологическая служба США (USGS), — 2,6 млн, или 67% (для сравнения: Россия — 5%), в то время как доля страны в мировых разведанных запасах оценивается в 45% (доля России — 6%). На глобальном рынке Индонезия уверенно потеснила альтернативных поставщиков, в том числе «Норникель».
Но развитие отрасли упирается в энергетические ограничения: своей генерации рядом с рудниками слишком мало, а перебросить сюда энергию из какого-либо профицитного региона невозможно. Индонезия — это архипелаг, как и сама провинция Северное Малуку (конгломерат из почти 1500 островов, включая 89 обитаемых). Единой национальной энергосистемы, подобной российской, здесь просто физически не существует, приходится создавать новую генерацию на местах. Есть основания полагать, что одним проектом в Северном Малуку интерес властей страны к атомной энергии не ограничится.
Атомная генерация была включена в национальный энергетический план Индонезии в 2025 году — формально как инструмент достижения углеродной нейтральности к 2060 году. «Росатом» уже предложил местному правительству двухэтапную модель развития отрасли: сначала предполагается эксплуатация плавучих энергоблоков малой мощности, а в перспективе — строительство наземных АЭС.
Индонезийский проект «Росатом» будет реализовывать в бизнес-модели «строй, владей, эксплуатируй»
В настоящее время энергосистема страны основана преимущественно на использовании ископаемого топлива. Так, в 2025 году в структуре выработки электроэнергии 61% пришлось на уголь, 18% — на газ, 2% — на нефть. Еще 8% дала гидроэнергия и 11% — прочие возобновляемые источники (ВИЭ).
Генерация растет вслед за развитием промышленности и урбанизацией. За период с 2010 года выработка электроэнергии в стране увеличилась в 2,25 раза, с 2000-го — в 4,1, с 1990-го — в 11,6. Часть потребностей покрывается за счет использования альтернативных источников энергии. Но их возможности отстают от спроса. Например, ГЭС в Индонезии с 2010 года дали в 1,8 раза больше электричества, с 2000-го — в 3,2 раза, с 1990-го — в 4,9.
Энергетика страны продолжает сильно зависеть от ископаемого топлива, ресурсы которого здесь ограничены. Еще будучи нидерландской колонией, в конце XIX века, территория нынешней Индонезии являлась одним из пионеров и мировых лидеров по добыче нефти; в частности, с местными нефтепромыслами связано становление корпорации Shell (бывшая Royal Dutch Shell). Но после пика в 1991 году (81 млн тонн) объемы добычи нефти продолжают неуклонно снижаться. В 2004 году внутренняя добыча (55,6 млн тонн) упала ниже потребления (59,6 млн), а по итогам 2025-го страна получила менее 30 млн тонн при потребности в 74,4 млн. Но даже при текущих объемах добычи разведанных запасов едва хватило бы на десятилетие. Воспроизводство запасов нефти существенно отстает от добычи: за последние 20 лет доказанные запасы сократились почти на 25%.
С газом дела обстоят немногим лучше. Пик — 94 млрд кубометров — здесь был пройден в 2012 году, после чего добыча начала снижаться, достигнув 71 млрд по итогам прошлого года. А внутреннее потребление продолжает расти. В итоге стране пришлось сократить экспорт своего СПГ с 36,6 млрд кубометров в 2000 году до 15,3 млрд в 2025-м. И вернуть прежние позиции невозможно: разведанных запасов газа при текущих объемах его извлечения хватит едва ли на два десятилетия.
Зато с углем ситуация неплохая. Объем добычи (преимущественно на острове Калимантан, в меньшей степени на Суматре) увеличился с 10,7 млн тонн в 1990 году до 275 млн тонн в 2010-м и 790 млн в 2025-м. Индонезия, таким образом, вышла на третье место (после Китая и Индии) по производству угля в мире, опередив Австралию, США и Россию, и превратилась в одного из крупнейших его экспортеров. Запасов топлива хватит еще на 62 года — пока не критично, но уже стоит задуматься об альтернативах.
Страна обладает большими запасами сланцевого газа: по данным на 2013 год, они составляли 46,4 трлн кубических футов, а запасы плотной нефти — 7,9 млрд баррелей. Запасы нефти природного битума в 2008-м оценивались в 422 млн баррелей. По расчетам Advanced Energy Technologies, потенциал утилизации метана, согласно методологии, основанной на выбросах метана при добыче угля и его запасах, в 2020 году составлял от 264,5 млрд до 674,8 млрд кубометров.
Вовлечение этих ресурсов в разработку могло бы улучшить энергетический потенциал страны. Однако практически все залежи угольного метана и сланцевых углеводородов сосредоточены на островах Калимантан и Суматра — на другие острова эти энергоносители еще предстоит доставить, что само по себе дело нетривиальное.
Ставка на ВИЭ
В августе 2026 года президент Индонезии Прабово Субианто дал старт 14 проектам солнечных электростанций (СЭС) суммарной мощностью 5,3 гигаватта. Цель — довести общую мощность солнечной генерации до 100 гигаватт к 2029 году. Власти также планируют постепенно замещать дизельные электростанции генерацией на ВИЭ, начальная цифра составляет 13 гигаватт.
В теории потенциал возобновляемых источников в Индонезии огромен. Так, по оценкам экспертов Международного энергетического агентства (МЭА), одно только солнце может дать 12 тераватт. Но на практике этот показатель недостижим: земля требуется для других нужд. В настоящее время около 30% территории страны занимают сельскохозяйственные угодья, еще 48% покрыты лесами. Обширные площади отданы под жилую и промышленную застройку: население оценивается в 282 млн человек при средней плотности более 140 человек на квадратный километр.
По данным МЭА, гидроэнергетический потенциал Индонезии составляет 75 гигаватт, но ресурсы находятся на островах Калимантан и Суматра, на большом расстоянии от потенциальных потребителей. И формат архипелага не позволяет эффективно перебрасывать энергию между регионами.
Подобно Вьетнаму, другому партнеру «Росатома» в Юго-Восточной Азии, Индонезия большое внимание уделяет развитию атомной генерации. В утвержденном в прошлом году правительством Генеральном плане развития национальной электроэнергетики (RUKN) заложен постепенный рост доли атомной генерации. В соответствии с документом до 2033 года в стране должны появиться первые 500 мегаватт АЭС, к 2040 году совокупные мощности должны достичь 7 гигаватт, а к 2060-му — 35. Правительство уже подобрало 29 потенциальных площадок для размещения атомных мощностей, причем речь идет не только о плавучих энергоблоках, но и о стационарной генерации.
Министр энергетики Индонезии Бахлил Лахадалия сообщил, что предложения о сотрудничестве в области ядерных технологий ведомство получило сразу от нескольких государств: России, Германии, Японии, Южной Кореи и Канады. Хотя опыт успешной реализации атомных проектов в последние годы из этого списка имеют только Россия и Южная Корея.
«Мы с рядом стран Юго-Восточной Азии, Африки продолжаем активные разговоры, — подтверждает Алексей Лихачев. — В некоторых странах, где мы уже присутствуем и активно развиваемся, тоже прорабатываем такие проекты».
Раз в десять лет плавучий блок будет транспортироваться в Россию для перезагрузки топлива и планового ремонта. На это время его подменит дублер
Здесь речь идет о Филиппинах и Малайзии, где на 2027–2029 годы запланировано проведение предконтрактных изысканий и выбор защищенных островных акваторий для размещения аналогичных ПЭБ. А в 2030–2032 годах предполагается выйти на подписание твердых межгосударственных соглашений по малым атомным блокам с Вьетнамом и Таиландом.
«Мы видим где-то еще до полутора десятков примерно плавучих станций в интересах как российских, так и зарубежных покупателей. Понятное дело, что ядерные переговоры — дело неспешное, и деньги, в общем, немаленькие, поэтому мы не подгоняем наших заказчиков, но ориентируемся точно на десятки плавучих энергоблоков в ближайшие годы, — утверждает глава “Росатома”. — Причем у нас есть модификация плавучей станции как в арктическом, так и в тропическом исполнении, то есть те, кто ориентирован на холодную воду или, наоборот, на более теплые океанические воды. Ну и, собственно, это наше изобретение. Ряд стран изучает такую возможность, я знаю, и имеют планы повторить этот подход. Но пока в основном это обликовые проекты».
При этом Алексей Лихачев подчеркнул, что компания предлагает бизнес-модель «атомной батарейки». На практике это означает, что странам-партнерам не придется самим приобретать плавучие энергоблоки (ПЭБ) и устраивать хранилища для отработанного топлива — они просто будут покупать готовое электричество. Потребуется лишь на согласованной площадке построить береговые технические сооружения, куда сможет причалить российский ПЭБ, и проложить распределительные сети для приема электроэнергии (подробности читайте в статье «Где причалят плавучие батарейки “Росатома”?», «Монокль» № 41 за 2025 год).
Ориентировочно раз в десять лет ПЭБ будет транспортироваться в Россию для перезагрузки топлива и планового ремонта корпуса и оборудования. На этот период энергоблок может быть подменен аналогичным по мощности дублером. Этакие плавучие сменные «батарейки».
Исходя из периодичности и продолжительности ремонтов и обслуживания, сроков буксировки между сервисными доками России и местами постоянной дислокации на экспортных рынках, можно предположить, что потребуется один резервный ПЭБ на пять-семь коммерческих.



 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Когда еноты раскопают ядерный пепел
 Европа придет со своим Lebensraum
 Наш ответ Ормузу
 Автопром запрягают в одну «тележку»
 «У меня была простая идея: реализоваться как инженеру»
 Детство не уходит
 Загадки тихони Уорша
 Венчур без интуиции
 Как выжить в мертвом интернете
 «Для среднего бизнеса работу с ИИ важно начинать с максимально простых решений»
 Мамонтов возрождают с помощью слонов
 «На Вятке не знают, что такое чинопочитание и субординация»