 Купить



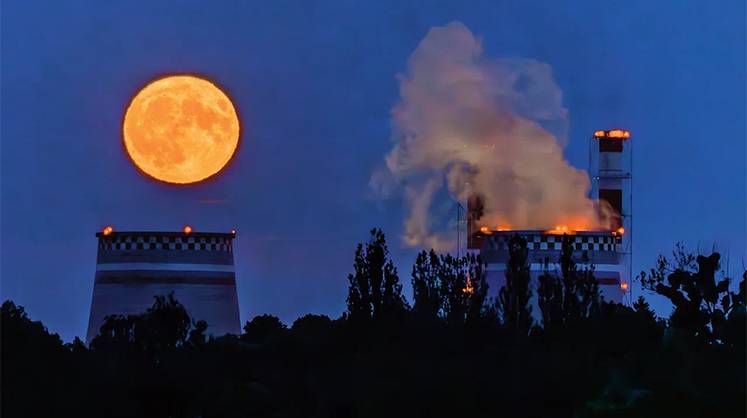

Обсуждение ситуации в отрасли на Российской энергетической неделе в этом году сместилось с проблем ввода новой генерации на модернизацию и обслуживание старой. Генеральная схема размещения объектов электроэнергетики до 2042 года требует строительства 88,5 ГВт новых мощностей и модернизации еще 65 ГВт. Фактически же в 2025 году было введено 1,2 ГВт при ежегодной потребности в 4,9.
И если ранее основное внимание уделялось будущим объектам генерации и отставанию от плана, которое на сегодняшний день составляет 8,4 ГВт, то на РЭН-2026 активно обсуждались проблемы модернизации и сервисного обслуживания действующих турбин. Наша страна вошла в период, когда главной проблемой становится старый парк, а не новое строительство.
Председатель наблюдательного совета ассоциации «Совет производителей энергии» Александра Панина зафиксировала: «Мы стали одной из самых старых энергосистем в мире. В мире средний возраст тепловой генерации составляет 20 лет, а у нас — 39». Модернизация в рамках госпрограммы КОММод («Конкурентный отбор проектов модернизации тепловой генерации»), по ее мнению, не заменит строительства, но «на горизонте ближайших лет может стать более приоритетным для отрасли».
Граница старения
Председатель правления АО «СО ЕЭС» (системный оператор) Федор Опадчий признал, что объективного технического критерия, согласно которому конкретный энергоблок должен быть модернизирован или выведен из эксплуатации с заменой на новый, на сегодняшний момент нет.
По итогам первой программы ДПМ (договор о предоставлении мощности) в ходе реформы РАО «ЕЭС России» отечественные электростанции оснастили в основном импортным оборудованием. Например, по словам генерального директора ПАО «Т Плюс» Павла Сниккарса, у компании 17 энергоблоков с иностранными газовыми турбинами, и наработка ими предельных значений удельных часов станет серьезной проблемой. Срок для принятия решения об их дальнейшей судьбе — 2030 год. «Я не верю, что в ближайшие годы что-то глобально изменится и мы сможем покупать турбины у производителей, которые участвовали в первой программе ДПМ», — заявил эксперт.
ДПМ-1 реализовывалась «залпово», добавляет гендиректор компании «Силовые машины» Александр Подколзин. По его подсчетам, в стране сейчас установлено порядка сотни таких турбин: примерно 50–60 аналогов ГТЭ-65 и еще 40–50 машин класса ГТЭ-170. «Почти все машины были введены в эксплуатацию примерно в одно и то же время. Ключевая проблема в том, что все они подойдут к своему предельному ресурсу — выработке 200 тысяч удельных часов — практически одновременно», — отметил глава «Силмаша».
Производства нет без сервиса
В описанной ситуации на первый план выходит сервис — единственный сегмент, по которому, по определению модератора дискуссии, руководителя департамента проектов в ТЭК Инновационного инжинирингового центра Александра Токарева, сошлись позиции всех участников рынка.
Многие выступающие благодарили ведомства за создание «сервисной карты» — совместного документа Минэнерго и Минпромторга, который появился как ответ на уход западных сервисных компаний, в том числе GE и Siemens, из страны. «Карта» представляет собой каталог российских предприятий, которые способны обслуживать конкретные типы иностранных газовых турбин.
«Наши компании могут предоставить сервисные услуги. Они умеют восстанавливать детали — с трудностями, но умеют», — подчеркнул директор ассоциации «Совет производителей электроэнергии и стратегических инвесторов электроэнергетики» (СПЭ) Дмитрий Вологжанин. Это признание очень порадовало замминистра энергетики Евгения Грабчака. По его словам, раньше Совет производителей энергетики всегда просил вывезти турбины на капитальный ремонт за границу, но, поскольку теперь проблема решена, «больше ни одного разрешения» от Минэнерго не будет.
Среди компаний, научившихся возвращать в строй критически важные детали иностранных агрегатов, оказалось и «Интер РАО — Машиностроение». По словам ее гендиректора Александра Таничева, уже запущено три полных цикла восстановления импортных комплектующих для газовых турбин как E-класса (более старая и распространенная технология, предназначенная для оборудования мощностью 100–200 МВт), так и F-класса (современный класс турбин на 200–300 МВт).
В «Интер РАО» первая машина E-класса выработает ресурс в 200 тыс. эквивалентных часов в 2029 году, и компания готовит продление еще на 100 тыс. часов — с заменой внутреннего корпуса, смесителя и серьезным ремонтом ротора. Таничев подчеркнул, что благодаря этому опыту сформирован «непрерывный цикл производства для очень сложной газотурбинной установки». Полученные навыки позволяют «Интер РАО» разрабатывать собственную версию 300-мегаваттной машины.
Эксперт также рассказал, что сейчас на рынке сервиса газовых турбин в России присутствует множество организаций, которые можно разделить на три группы: компании с полным циклом услуг, включая восстановление, инспекции и производство запчастей; компании с ограниченным объемом производства и компетенций; а также сервис-провайдеры без собственной базы, поставляющие запчасти из-за рубежа и предоставляющие персонал. Все они «в равной степени борются за рынок текущих и будущих заказов».
Таничев настаивает, что «государство должно начать регулировать эту деятельность и определять, кто действительно может обеспечить выполнение долгосрочных сервисных заказов, загружая местные производства и используя отечественных квалифицированных специалистов». Эксперт привел аналогию с авиацией, где лицензирование компаний обеспечило безопасность и надежность, и заявил, что качество сервисного обслуживания газовых турбин также должно быть гарантировано «путем лицензирования компаний, допущенных к работе в критически важной инфраструктуре».
Инициативу поддержал гендиректор предприятия «Технологические системы защитных покрытий» Лев Балдаев: «Категорически необходимо лицензирование сервисных организаций», иначе «это может привести к очень печальным последствиям». По его оценке, за год отремонтировано больше 20 тыс. деталей проточной части газовых турбин, из них 70% — горячего тракта, а с начала прошлого года уже 35 тыс. деталей, причем часто приходят узлы, «которые нерадивым ремонтом просто убиты». Эксперт также настаивает на классификации технологий и оборудования, применяемых для восстановительных работ, и подготовке квалифицированных кадров. Для этого создан учебный центр, но «ни одна энергетическая и ни одна сервисная компания» не изъявили желания участвовать в подготовке специалистов.
Александр Токарев из Инновационного инжинирингового центра резюмировал, что позиции в отношении сервиса должны быть систематизированы на уровне государственного документа — будь то программа, раздел в национальном проекте или иной акт. «Да, это напрямую связано с дальнейшим развитием газотурбинного оборудования. Производство не существует без сервиса», — согласился Александр Таничев.
Макроэкономические качели
Тем временем в отрасли отмечается замедление инвестиционного цикла. «Мы совсем не молодеем, нам нужен мощный системный апгрейд. Но в период с 2010 по 2026 год отрасль прошла через такие макроэкономические качели, которые не способствовали принятию долгосрочных инвестиционных решений», — признал Дмитрий Вологжанин. Инфляция колебалась от 2,5 до 12,9%, ставка — от 8 до 21% в 2022 году. К этому добавились ограничение доступа к оборудованию, рост налоговой базы, подорожание газа (только в 2025 году на 21,3%), колебания курса доллара от 35 до 120 рублей и острый дефицит строителей. Все это, по словам главы СПЭ, не способствовало принятию инвестиционных решений по строительству новой генерации.
«В текущих рыночных условиях с параметрами конкурентного отбора мощности и существующей цены ни производители энергопринимающего оборудования, ни генераторы не смогут выйти на серьезное замещение и обновление парка генерирующего оборудования», — убежден Павел Сниккарс.
Дмитрий Вологжанин предложил обратить внимание на мировой опыт поддержки отрасли. Так, в Китае помощь оказывается «до формирования цены» и включает в себя мощное государственное финансирование НИОКР и налоговые преференции производителям энергооборудования. В Европе же действует «постподдержка»: при высокой стоимости для крупных потребителей введена система субсидий, нивелирующая ценовые ножницы. Применительно к российской действительности лидер СПЭ предлагает прежде всего «докрутить правила существующих инвестмеханизмов» — в частности, продлить программу КОММод после 2031 года и «актуализировать CAPEX ПГУ».
Эксперт также напомнил о прошлогоднем провале отбора проектов модернизации ТЭС, согласно которому предполагался запуск парогазовых установок с отечественными газовыми турбинами. При квоте в 5 ГВт инвесторы одобрили только 1 ГВт, поскольку генерирующие компании не устроила предложенная цена за мегаватт вводимой электрической мощности. В настоящее время уровень CAPEX на ПГУ обсуждается на уровне 217 млн рублей за мегаватт. «Чтобы был реальный конкурс, а у генерирующих компаний и машиностроителей появилась заинтересованность в таких отборах участвовать, — подытожил Вологжанин, — CAPEX, по расчетам ассоциации СПЭ и независимых инжиниринговых компаний, нужно поднимать на десятки процентов».
Кроме того, он предложил ввести механизм предварительного финансирования, «поскольку до 70 процентов затрат на оборудование оплачивается во время контрактации, а в условиях дорогой ставки это критично». От реализации этих мер «во многом будет зависеть возможность генерирующей компании по контрактации и обеспечению того самого якорного заказа».
«Силовые машины» без портфеля
На отсутствие предсказуемого долгосрочного заказа не первый год сетуют «Силовые машины». Несмотря на недавнее заявление министра промышленности и торговли Антона Алиханова, уверявшего, что с 2029 года выпуск газовых турбин большой мощности в России увеличится до 12 единиц и «полностью закроет потребности растущей генерации», генеральный директор «Силовых машин» Алексей Подколзин прогнозирует падение производства.
Производственные мощности «Силовых машин» рассчитаны на выпуск восьми, а с 2029-го — десяти газовых турбин большой мощности ежегодно. Но в июле на выставке «Иннопром» в Екатеринбурге Подколзин говорил, что «у компании ноль контрактов на 2028 год». «Мы видим снижение контрактации, снижение загрузки наших мощностей, — подтвердил он на РЭН. — Те контракты, которые мы должны были заключить на поставку оборудования в 2028–2030 годах, сейчас выпали из нашего портфеля. В 2028 году будет снижение по газовым машинам минимум в два раза».
Главная сложность заключается в том, что отрасль с длинными циклами производства не может работать рывками. Подколзин объяснил это так: «У нас циклы изготовления начинаются с заказа длинноцикловых заготовок. Их в течение длительного времени делают несколько тысяч наших подрядчиков, которые уже не получили свой заказ. Литье, ковка и мехобработка требуют времени, которое не сжимается административными решениями. В следующем году уже нечего будет резать из металла, а через два года будет снижение объема выпуска».
Инвестиционное решение о разработке турбины большой мощности ГТЭ-300 в компании пока не приняли.
Несмотря на проблемы с заказами, «Силовые машины» освоили серийное производство машин ГТЭ-170 и вынашивают планы дальнейшего развития линейки до ГТЭ-190. «Это будет сервисный комплект. С 2029 года мы будем поставлять ГТЭ-190. А тем, кто уже купил 170-ю, мы сможем через сервисный комплект модернизировать ее до 190-й машины», — пояснил глава «Силмаша».
Подколзин предупредил, что уже через несколько лет спрос на замену или продление ресурса оборудования резко взлетит: десятки машин одновременно потребуют либо капитального ремонта, либо установки новых агрегатов. Однако «в один момент выдать даже сервисные комплекты для продления ресурса на 30–40 машин будет очень сложно»: у машиностроителей просто не хватит производственных мощностей, чтобы обслужить всех сразу. Именно поэтому он предлагает совместно с Минэнерго и генерирующими компаниями провести инвентаризацию ресурсов всех машин и составить специальную программу модернизации, равномерно распределенную по годам. Такая программа, по мысли главы «Силмаша», должна увязать спрос генераторов на замену и модернизацию иностранного оборудования с реальными возможностями заводов по выпуску новых машин или сервисных комплектов. В противном случае вероятны сначала пауза в заказах, а потом резкий всплеск, который крайне негативно скажется на производственных возможностях. Все это критически важно для обеспечения готовности существующего парка машин на ближайшие десять лет.
Больше регулирования
Разговоры об инвестиционной паузе и отсутствии отраслевого заказа напомнили участникам рынка о прежней плановой экономике, когда «сверху спускались цифры, и они выполнялись». Евгений Грабчак сформулировал общий настрой так: «Нам нужно больше государства, больше регулирования. И тогда отрасль наконец-то перестанет грезить о конкуренции».
Но «если регулирование, то регулирование во всем. А то мы хотим: дайте заказ, скажите, сколько произвести, обеспечьте сервисом, а цену мы вам скажем и прибыль свою скажем, сколько мы на этом должны заработать. Так не бывает», — заявил чиновник.
Замминистра энергетики подчеркнул, что потребитель заплатит ровно столько, сколько готов, и за этот «маленький пирожок» будут конкурировать не только энергомашиностроители, но и атомная промышленность, гидроэнергетика, ВИЭ и сети. Если же энергомашиностроению необходимы дополнительные государственные инвестиции, то отрасль должна быть готова к усилению контроля. По словам чиновника, «если государство берет на себя регулирование, то отрасль должна забыть о сверхприбылях. Отрегулировать проще всего — что-то запретить. Мы вообще любим запрещать. Мы к жесткому регулированию готовы. Мы к коллегам прислушиваемся, закон разработали, по инвестиционному циклу все посчитали, отраслевой заказ есть».
Здесь речь идет о разработанном Минэнерго законопроекте «О содействии инфраструктурному развитию и повышении эффективности управления в сфере электроэнергетики…», который должен быть внесен в Госдуму в этом году (см. статью «Энергетику возьмут под гиперконтроль», «Монокль» № 14 за 2026 год). Ключевая идея документа — создание института «Росэнергопроект», который займется «увязкой схем развития всех подотраслей ТЭК, формированием топливно-энергетических балансов по каждому региону, оптимизацией расстановки объектов генерации и планов строительства сетей». Конечной целью станет управление стоимостью киловатт-часа.
Мировой энергобум
Между тем во всем мире электроэнергетика — один из самых быстрорастущих секторов промышленности. Стремясь к энергетической независимости, страны увеличивают мощность своих энергосистем. В 2025 году в Китае было введено дополнительно 614 ГВт, в США — 62, а в России всего 1,2.
За последние 25 лет, по данным Александры Паниной, глобальная энергосистема расширилась втрое и сейчас достигла примерно 11 тыс. ГВт. Что касается мирового потребления, то оно увеличивается на 2–3% в год — за те же четверть века это дает удвоение роста.
«Нам нужно больше государства, больше регулирования. И тогда отрасль наконец-то перестанет грезить о конкуренции»
Главными причинами наблюдаемого бума стали электрификация промышленности, повышение бытового электропотребления (кондиционирование и отопление), электрификация транспорта, причем не только пассажирского, но и грузового, а также развитие искусственного интеллекта, строительство дата-центров и майнинг криптовалют.
В результате Монголия планирует увеличить установленную мощность энергосистемы в 12 раз к 2050 году, Казахстан и США — в 1,5 раза к 2035–2040 годам, Германия — в 2,8 раза к 2040-му, а Индия — в 2,5 раза к 2036-му. «Наша страна абсолютно точно должна в этом тренде развития и увеличения своей мощности участвовать», — уверен Дмитрий Вологжанин.
И это вопрос даже не престижа, а экономической устойчивости. Ведь если Россия останется в стороне, она столкнется сразу с двумя проблемами. Во-первых, внутренний растущий спрос на электричество упрется в нехватку мощностей, что может привести к дефициту энергии и веерным отключениям. Во-вторых, товары в такой ситуации перестанут быть конкурентоспособными, а энергоемкие производства придется переносить в места с более дешевой генерацией. Наша страна с ее холодным климатом оказывается в зоне особого риска: если мощность энергосистемы не растет, а износ увеличивается, то цена киловатт-часа будет диктоваться не рынком, а аварийностью.



 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Когда еноты раскопают ядерный пепел
 Европа придет со своим Lebensraum
 Наш ответ Ормузу
 Автопром запрягают в одну «тележку»
 «У меня была простая идея: реализоваться как инженеру»
 Детство не уходит
 Загадки тихони Уорша
 Венчур без интуиции
 Как выжить в мертвом интернете
 «Для среднего бизнеса работу с ИИ важно начинать с максимально простых решений»
 Мамонтов возрождают с помощью слонов
 «На Вятке не знают, что такое чинопочитание и субординация»