 Купить


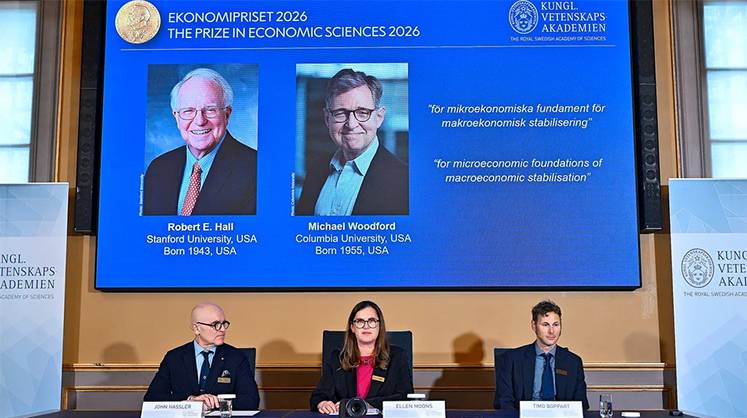

Макроэкономические флуктуации — неотъемлемое свойство капиталистической системы. Периодическое чередование подъемов и спадов экономики происходит на протяжении последних двухсот лет. Болезненные рецессии распространяются на все сектора экономики, затрагивая большую часть населения: компании терпят банкротства, сокращается занятость, падает уровень жизни домохозяйств. Особенно тяжело последствия рецессий могут сказываться на низкодоходных слоях населения.
Государство должно, насколько возможно, смягчать эти процессы. Основы систематической стабилизационной политики были заложены в годы Великой депрессии на основе рекомендаций созданной тогда же макроэкономической теории. Она предложила набор рецептов для выхода из кризиса с помощью налогово-бюджетных антициклических стимулов, нацеленных на управление спросом и предложением на макроуровне.
Однако в период нефтяных кризисов 1970-х выяснилось, что эти рецепты не срабатывают. Попытки снизить безработицу оказывались безрезультатными и приводили к усилению инфляции. Одной из причин таких неудач была слабость макроэкономической теории, оторванной от поведения участников на микроуровне. Теорию было необходимо подкрепить микроэкономическими основаниями, включающими описание поведения домохозяйств и фирм. Нынешние лауреаты Нобелевской премии по экономике внесли вклад в разработку таких оснований.
Одной из приоритетных проблем было объяснение того, как формируется агрегированный потребительский спрос, являющийся наиболее важным объектом стабилизационной политики государства. Роберт Холл предложил новаторский подход к моделированию и эмпирической оценке спроса на основе гипотез о рациональном поведении домохозяйств.
Исследования Майкла Вудфорда выявили микроэкономические причины макроэкономических колебаний и определили возможности монетарных властей в осуществлении стабилизационной политики с помощью процентных ставок. Разработанная Вудфордом новокейнсианская динамическая макромодель заняла прочную нишу в современной экономической теории и стала практическим инструментом для выработки решений центральными банками многих стран.
Подход Холла к моделированию спроса
До конца 1960-х в экономической науке Запада господствовала кейнсианская модель потребительского спроса. Джон Мейнард Кейнс постулировал в своей «Общей теории» зависимость потребления от текущего дохода, которая характеризуется склонностью к потреблению, выражающей пропорцию потребления по отношению к доходу. Эта простая модель принципиально важна в концепции Кейнса, объясняющей, почему агрегированный спрос недостаточен для восстановления экономической активности в периоды рецессий. Используя политику доходов, государство может придать импульс спросу и производству, который усиливается благодаря эффекту мультипликатора доходов.
Политика управления спросом через доходы работала в период Великой депрессии и после Второй мировой войны, но к началу 1970-х оказалась недостаточно эффективной. Альтернативный подход к пониманию потребительской активности выдвинула монетаристская школа. Острие критики кейнсианства было направлено против теории потребления. Согласно гипотезе перманентного дохода, предложенной Милтоном Фридманом, домохозяйства смотрят в будущее и, имея доступ к потребительским кредитам, планируют текущее потребление в зависимости от долгосрочных возможностей. Склонность к потреблению по отношению к текущему доходу, согласно гипотезе Фридмана, оказывается на порядок ниже, чем в кейнсианской модели. Если же потребление слабо чувствительно к изменениям текущего дохода, то стимулирующие меры налогово-бюджетной политики неэффективны.
Монетаристскую критику кейнсианской функции спроса дополнил Роберт Лукас. В статье 1976 года он показал, что оценки ее параметров были неточны и нестабильны во времени, потому что она постулировалась без микроэкономических оснований. В рамках предложенной Лукасом модели рациональных ожиданий функциональная зависимость потребления от текущего дохода может варьироваться при изменении политики государства. Эта аргументация вошла в историю экономической мысли как «критика Лукаса».
Подход, предложенный Робертом Холлом к моделированию потребления в статье 1978 года, позволил учесть положения обеих критик — Фридмана и Лукаса. Задача сводилась к эмпирической проверке на макроэкономических данных совместной гипотезы перманентного дохода и рациональных ожиданий. Основная сложность была связана с оценкой перманентного дохода из-за отсутствия информации о будущих текущих доходах домохозяйств. Если пытаться оценивать перманентный доход данными из прошлого, например тем или иным образом усредняя предыдущие доходы, возникает та же проблема, что и с кейнсианской функцией потребления. Функция агрегированного спроса для перманентного дохода, экстраполирующая прошлое, также подвержена критике Лукаса.
Решением Холла было не связываться с оцениванием перманентного дохода, а попытаться проверить гипотезу, вытекающую из основного уравнения динамической теории рационального поведения потребителя. Содержательно оно означает, что домохозяйство соизмеряет в каждом периоде текущее и будущее потребление, учитывая при этом долговременные финансовые возможности. В результате полезность потребления сглаживается во времени и вся доступная информация о будущих доходах домохозяйства отражается в ожиданиях, а значит, при выборе текущего потребления. Оно может изменяться лишь в связи с непредвиденными изменениями дохода, то есть должно вести себя аналогично случайному блужданию. Это утверждение и было гипотезой Холла.
На первый взгляд такое предсказание теории кажется не очень правдоподобным. Однако Холл показал, что гипотеза случайного блуждания агрегированного потребления относительно тренда не отвергается для квартальных данных по США в послевоенном периоде. График иллюстрирует этот результат: квартальные темпы роста потребления в США на горизонте 1946‒1977 годов визуально похожи на случайную последовательность. Оказалось, что возможные объясняющие переменные, помимо текущего потребления, например доходы и потребление прошлых кварталов, не имеют предсказательной силы. Предсказать можно только долговременный темп роста агрегированного потребления.
Но все же выводы Холла не были так однозначны. В той же статье он выявил два эффекта отклонения от гипотезы случайного блуждания потребления. Если учесть ограничения на заимствования, предположив, что какая-то часть домохозяйств не может взять кредит и вынуждена жить «от зарплаты до зарплаты», то гипотеза случайного блуждания отвергается, поскольку текущий доход получает некоторую предсказательную силу на макроуровне.
Второе отклонение от гипотезы случайного блуждания относится, скорее, к противоположной стороне распределения домохозяйств по уровню богатства: изменения котировок акций тоже имеют предсказательную силу. Если они, например, выросли в предыдущем квартале, то текущее потребление домохозяйств увеличивается, что вполне объяснимо: люди почувствовали себя богаче. Отметим, что ни тот ни другой эффект не противоречит теории, которую Холл тестировал, и укладываются в ее рамки путем расширения исходной модели.
С практической точки зрения работа Холла подтвердила позицию монетаристов: управление спросом через текущие доходы не имеет смысла, эффект могут дать лишь перманентные изменения дохода. С научной точки зрения его работа оказала влияние на методологию макроэкономических исследований, продемонстрировав возможности эмпирической проверки динамических поведенческих уравнений на основе макроэкономических данных.
Исследования на микроуровне
Результаты, полученные на макроуровне, могут не отражать выбор индивидуальных домохозяйств. Агрегирование затушевывает возможные отклонения от теории, которые могут проявиться на микроуровне. Для анализа микроданных необходимы панельные исследования. Однако базы панельных данных существовали не всегда, они начали на систематической основе создаваться в США лишь с конца 1960-х, что привело к «революции микроданных» 1970-х. Холл и его соавтор Фредерик Мишкин обратились к базе панельных данных, имевшихся в центре этой революции — Мичиганском университете. В совместной статье 1978 года они попытались воспроизвести подход Холла на основе полученных микроданных о потреблении продуктов питания и доходах для выборки из около 2000 семей за период 1969‒1975 годов.
По прошествии 40 лет базы данных неимоверно расширились благодаря широкомасштабным обследованиям расходов домохозяйств, накоплению сведений о доходах и активах семей
Полученные ими результаты оказались противоречивыми. С одной стороны, гипотеза перманентного дохода была отвергнута из-за обнаруженной избыточной чувствительности потребления к текущему доходу. С другой стороны, была выявлена значительно более высокая склонность к потреблению по отношению к перманентному доходу, чем к текущему, что все же согласовывалось с гипотезой перманентного дохода с рациональными ожиданиями.
Чтобы объяснить полученные расхождения с теорией, Холл и Мишкин предположили, что какая то часть домохозяйств из представленной в панели выборки живет «по Кейнсу», то есть не ориентируется на будущие возможности, а потребляет фиксированную долю текущего дохода. Другая часть руководствуется перманентным доходом «по Фридману». Холл и Мишкин оценили долю живущих «от зарплаты до зарплаты» в 20%. Такая оценка представляется правдоподобной для США в рассматриваемом периоде, если «живущих по Кейнсу» ассоциировать с низкодоходными группами. В начале 1980-х США были обществом с доминирующим средним классом, а за чертой бедности в этой стране находилось 13%.
Статья Холла и Мишкина (1982) признана пионерной по двум причинам. Во-первых, она была написана на заре панельной эконометрики и внесла вклад в разработку методов этого направления эмпирических исследований. Примененный ими метод максимального правдоподобия для оценки параметров установил стандарт анализа данных о потреблении домохозяйств. По прошествии 40 лет базы данных неизмеримо расширились благодаря широкомасштабным обследованиям расходов домохозяйств, накоплению сведений о доходах и активах и использованию других источников микроданных. Многие проведенные за это время исследования домохозяйств на основе панельных данных опирались на разработанную Холлом и Мишкиным методологию оценивания совместной динамики доходов и потребления.
Во-вторых, статья 1982 года стимулировала дальнейшие исследования на базе микроданных, подтвердившие ее основные результаты. Они свидетельствуют об избыточной чувствительности потребления домохозяйств к изменениям текущих доходов. Вновь полученные оценки склонности к потреблению для кратковременных изменений дохода оказываются выше, чем это следует из гипотезы перманентного дохода с рациональными ожиданиями. Наконец, исследования выявили значительную неоднородность домохозяйств в склонности к потреблению, включая тип потребительского поведения «от зарплаты до зарплаты».
Новокейнсианская макромодель…
Майкл Вудфорд является одним из наиболее видных создателей новокейнсианского направления. Его основной работой можно считать фундаментальную монографию «Процент и цены», опубликованную в 2003 году и обобщившую ряд вышедших ранее академических статей, включая написанные в соавторстве с Хулио Ротембергом — видным представителем новокейнсианской школы. Разработанная Вудфордом новокейнсианская макромодель, ставшая к настоящему времени канонической, представляет собой своеобразный синтез кейнсианской теории и так называемой новой классики, оформившейся к началу 1980-х.
Модель Вудфорда можно считать развитием модели реального бизнес-цикла (РБЦ), предложенной Финном Кидландом и Эдвардом Прескоттом в 1982 году и сохранявшей доминирующую позицию в динамической макроэкономике примерно до конца 1990-х. Эта модель нацелена на объяснение колебаний ВВП, потребления, занятости и инвестиций под воздействием непредвиденных изменений (шоков) предложения, происходящих в результате технологических сдвигов. Модель РБЦ описывает идеальный мир совершенной конкуренции с гибкими ценами и рациональным поведением участников, основанном на ожиданиях. Однако «бизнес-циклы» — это, по сути, переработанные уравнениями модели экзогенные шоки, названные реальными лишь по той причине, что деньги в модели РБЦ отсутствуют.
От Кейнса модель Вудфорда унаследовала акцент на негибкость товарных цен. В реальности они могут не подчиняться догме «невидимой руки» и быть негибкими, если их устанавливают продавцы, действующие в рамках контрактных отношений. В новокейнсианской теории жесткость цен объясняется всевозможными препятствиями в их изменении, которые обобщаются абстрактным понятием «издержек меню». Как и у Кейнса, ценовая негибкость играет в модели Вудфорда ключевую роль в объяснении делового цикла. Если цены слабо реагируют на изменения спроса, то возникают дисбалансы, которые может исправить политика властей: у Кейнса — фискальная, а у Вудфорда — монетарная.
Из-за негибкости цен в модели Вудфорда возникают отклонения фактического выпуска от гипотетического естественного уровня, который мог бы быть реализован при гибких ценах. По той же причине реальный процент отклоняется от естественного уровня. В модели РБЦ, которая является бенчмарком для модели Вудфорда, предложение и процент совпадают с их естественными значениями благодаря гибкости цен, а значит, разрывы выпуска и процента отсутствуют.
Таким образом, модель Вудфорда описывает динамику разрывов макроэкономических показателей в ответ на шоки спроса и предложения. В этом еще одно ее отличие от модели РБЦ, фокусирующейся только на шоках предложения. Учет внешних факторов на стороне спроса укладывается в рамки кейнсианской парадигмы, обосновывающей управление агрегированным спросом с помощью государственной политики.
Модель Вудфорда представлена в его монографии 2003 года во множестве вариаций, но базовая выражается динамической системой всего из трех стохастических уравнений. Они стали хрестоматийными — как в свое время уравнения кейнсианской IS-LM модели, разработанной Джоном Хиксом, — и присутствуют во многих современных учебниках по продвинутой макроэкономике. Переменными модели Вудфорда служат номинальный процент и разрыв выпуска — вместо агрегированного спроса, фигурирующего в статической кейнсианской IS-LM модели, — а также инфляция.
Вместо IS-кривой, выражающей равновесие агрегированного спроса и предложения, в модели Вудфорда используется модифицированное уравнение Холла. Оно описывает пропорциональную связь разрыва выпуска и разрыва реального процента (для неэкономистов: под разрывом понимается отклонение переменной от естественного уровня). Если, например, реальный процент из-за шока предложения окажется ниже естественного уровня, то, согласно причинно-следственной связи, заложенной в уравнении Холла, это даст, при прочих равных, стимул к увеличению текущего потребления. Поскольку реальный процент представляет собой разность номинального процента и ожидаемой инфляции, этот стимул может быть усилен при повышении инфляционных ожиданий (цены потом будут выше) или, наоборот, ослаблен благодаря увеличению номинальной процентной ставки (выгоднее положить деньги в банк).
Результирующий эффект воздействий шоков предложения или спроса на переменные модели в точности предсказать невозможно, поскольку ее уравнения отражают действие как прямых, так и обратных связей, характерных для рыночной системы, которую она описывает. Взаимосвязи существенно усложняются из-за наличия в уравнениях ожиданий, в которых отражаются последствия воздействия шока текущего периода на будущую динамику переменных модели. Поэтому причинно-следственные взаимосвязи модели, возникающие в результате шоков спроса или предложения, могут быть установлены лишь с помощью численных расчетов.
Зависимость реальных и номинальных переменных выражена в модели Вудфорда уравнением для инфляции. Оно связывает инфляцию с текущим и ожидаемыми в будущих периодах разрывами выпуска и представляет собой «кривую Филлипса с ожиданиями». Её вид не постулируется, в отличие от традиционной кривой Филлипса, связывающей инфляцию и безработицу, а строится на микрооснованиях. Цены устанавливают фирмы, максимизирующие ожидаемые потоки прибыли в условиях монополистической конкуренции. Если в данном периоде какая-то фирма имеет возможность повысить цену, то делает это «с запасом», учитывая ограниченные в будущем возможности для нового пересмотра цен и аналогичные действия конкурентов. Таким образом, основная причина инфляции в модели Вудфорда заключается в негибкости цен, так как при гибких ценах у фирм отсутствовали бы стимулы к подобному инфляционному поведению.
Слабое место макромодели Вудфорда — полное отсутствие в ней денежных переменных. В своих построениях он делает акцент на дестабилизирующее поведение фирм реального сектора, но не банков
Наконец, третье уравнение этой модели — правило, описывающее политику центрального банка по логике знаменитого правила Тейлора, предложенного в 1993 году. Предполагается, что номинальный процент устанавливается центробанком в зависимости от текущего разрыва выпуска и отклонения инфляции от целевого значения. Если, например, разрыв спроса достаточно велик, то есть спрос заметно превышает естественный уровень выпуска, центробанк воспринимает это как сигнал усиления инфляционного давления, и процентная ставка повышается. Центробанк действует аналогично, если текущая инфляция оказывается заметно выше целевого значения. В своей книге 2003 года Вудфорд показал, что такого рода правила монетарной политики имеют свои «микрооснования» то есть могут быть выведены в качестве решений стандартной задачи максимизации общественного благосостояния.
…и монетарная политика на её основе
Модель Вудфорда позволяет проанализировать, как монетарная власть реагирует на шоки спроса и предложения для обеспечения макроэкономической стабилизации. Смысл стабилизационной политики в этой модели заключается в сокращении разрывов выпуска, процента и инфляции (по отношению к целевому значению), возникающих из-за шоков. Иными словами, центробанк борется с дестабилизирующими последствиями негибкости цен. Такой специфический на первый взгляд уклон монетарной политики обусловлен концептуальными рамками новокейнсианской теории.
По этой же причине практические выводы на основе модели Вудфорда могут быть иногда не совсем очевидными для тех, кто не искушен хитросплетениями динамической макроэкономики. Например, следуя правилу процентной политики, центробанк может повысить процент в ответ на отрицательный шок предложения, вызванный, скажем, скачком мировых цен на энергоносители. Здравый смысл подсказывает, что в такой ситуации правильнее было бы снизить процент, чтобы облегчить положение производителей, у которых выросли издержки. Но, по логике модели Вудфорда, из-за негибких цен производители не успеют повысить цены настолько, чтобы падение спроса соответствовало упавшему естественному уровню выпуска. Разрыв выпуска увеличивается и, согласно правилу процента, такая динамика сигнализирует об избыточном проинфляционном спросе в экономике и должна «наказываться» повышением процента.
Более того, избыточная жесткость макроэкономической стабилизации следует непосредственно из правила процентной политики в модели Вудфорда. Оно предусматривает непропорционально более высокое изменение процента по отношению к фактической инфляции. Иначе модель не гарантирует ее приближения к целевому значению, так как возможно переключение модельных решений в режим самосбывающихся ожиданий, означающий потерю контроля над инфляцией. Заметим, что возможность такого режима является всего лишь свойством конкретной математической модели, которое не опирается на установленные эмпирические данные.
В обзоре Нобелевского комитета 2026 года подчеркивается значение фактора рыночных ожиданий, фигурирующих в новокейнсианских макромоделях, и важность прозрачности решений, принимаемых монетарной властью. Прозрачность способствует формированию ожиданий, согласующихся с этими решениями. В период околонулевых ставок в США в 2009‒2015 годах Вудфорд сам активно агитировал, опираясь на свою теорию, за необходимость прогнозных указаний в коммуникациях ФРС с рынком. Однако прозрачность решений в определенной мере противоречит конструкции новокейнсианской макромодели, в которой центробанк оперирует разрывами выпуска и процентных ставок, не наблюдаемыми в реальности. Например, в заявлениях руководства Банка России нередко упоминаются разрывы выпуска в смысле отклонении ВВП от некоторого потенциального уровня, неизвестного широкой публике. Она может лишь догадываться, в каком смысле выпуск потенциальный, от чего он зависит и как оценивается.
Заметим также, что слабое место макромодели Вудфорда кроется в ключевом предположении о негибких ценах. Вопрос в том, как моделируется негибкость цен. Поскольку микрооснования для этого феномена отсутствуют и вряд ли могут быть легко встроены в макромодель, то используются ad hoc предположения об «издержках меню» — например, что в каждом периоде фирмы могут менять цены с некоторой вероятностью. Такое предположение допустимо в теории, но ограничивает возможности практического применения этой модели.
Тем не менее новокейнсианские макромодели в том или ином расширенном виде и с учетом страновой специфики (степени открытости, ресурсной зависимости конкретной экономики и т. д.), используются во многих центробанках, проводящих монетарную политику на основе процентных ставок.
Миф о «безденежной экономике»
В модели Вудфорда отсутствуют денежные агрегаты, и в этом ее существенное отличие от традиционных кейнсианских и монетаристских моделей. Вудфорд считает денежные переменные ненужными для своих построений. Он обосновал такой подход теоретически, объяснив, что модель без денег представляет собой предельный случай, якобы отражающий реальное сокращение доли наличности до мизерных значений во многих странах с развитой банковской системой. Но, как ни странно, такое объяснение игнорирует роль банковских депозитов, заместивших в этих странах наличные деньги. В книге Вудфорда 2003 года депозиты упоминаются крайне редко. Сосредоточившись на моделях с немонетарными переменными, он избавился от неудобной темы денежного предложения.
Почему она неудобная? Дело в том, что в экономической науке господствует искаженное представление о процессе формирования банковских депозитов как основного компонента широкой денежной массы. Они не мультиплицируются согласно схеме денежного мультипликатора из устаревших учебников, сомнительной с научной точки зрения и названной гуру банковского дела Чарльзом Гудхартом бессодержательной. На самом деле депозиты создаются при кредитовании самими банками с учетом рисков ликвидности и всех прочих. Депозиты, создаваемые банками, — это деньги менее высокого уровня эффективности, чем резервы и наличность, создаваемые центральным банком и частично их обеспечивающие. Во многих странах нормы обязательного резервирования после глобального кризиса 2008‒2009 годов перестали быть ограничителями в процессе создания депозитных денег, сделав его более наглядным. По оценке Анжана Такора и Эдисона Ю, в США в 2011‒2020 годах 92% депозитов были созданы коммерческими банками.
Теории создания депозитов банками придерживались многие выдающиеся экономисты прошлого, включая Йозефа Шумпетера, Ирвинга Фишера, Кнута Викселя, на идеи которого опирается в своих работах Вудфорд. Позднее эта теория оказалась практически забытой и поддерживалась лишь неортодоксальным посткейнсианским направлением, видным представителем которого был Хаймон Мински. Немецкий экономист Ричард Вернер, изобретатель количественных смягчений и адепт теории создания депозитов банками, назвал период после 1930-х потерянным столетием для экономической науки из-за отказа по умолчанию от этой теории. В современных мейнстримных исследованиях, в том числе удостоенных Нобелевской премии в 2022 году, банки рассматриваются в пассивной посреднической роли. Они не создают депозиты, а берут наличность у вкладчиков, чтобы передать заемщикам, и в таком качестве отличаются от небанковских финансовых посредников в основном форматом регулятивных ограничений.
Какое отношение имеет экскурс последних двух абзацев к оценке вклада Майкла Вудфорда? Самое прямое. Его теория не учитывает тот факт экономической истории последних двух столетий, что главным источником циклических колебаний экономик была и остается финансовая система. Чередование экономических подъемов и спадов во всех случаях обусловлено сменами периодов кредитной экспансии и кредитного сжатия, происходящих в первую очередь благодаря созданию банками денежной массы. Системные риски финансового инжиниринга, проявившиеся в кризисе 2007‒2008 годов, не были его первопричиной — этот инжиниринг был лишь усилителем кредитного бума на ипотечном рынке США. Тем не менее монетарные факторы, движущие циклическую экономическую динамику, исключены из рассмотрения в немонетарных макромоделях, претендующих на объяснение экономических колебаний, таких как модель реального бизнес-цикла и ее аналоги. Макромодель Вудфорда, делающая акцент на дестабилизирующее поведение фирм реального сектора, а не банков, относится к той же категории.
Резюмируя, подчеркнем, что макромодель Вудфорда заложила основы направления, в котором традиция, восходящая к Кейнсу, соединилась с передовыми, на момент ее создания, достижениями динамической макроэкономики. Работы Вудфорда и Холла относятся к категории мейнстрима и справедливо оцениваются как прорывные, внесшие фундаментальный вклад в дальнейшее развитие научной дисциплины. Они дали стимул огромному количеству теоретических, эмпирических и прикладных исследований, продолжающихся в настоящее время.



 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Когда еноты раскопают ядерный пепел
 Европа придет со своим Lebensraum
 Наш ответ Ормузу
 Автопром запрягают в одну «тележку»
 «У меня была простая идея: реализоваться как инженеру»
 Детство не уходит
 Загадки тихони Уорша
 Венчур без интуиции
 Как выжить в мертвом интернете
 «Для среднего бизнеса работу с ИИ важно начинать с максимально простых решений»
 Мамонтов возрождают с помощью слонов
 «На Вятке не знают, что такое чинопочитание и субординация»