 Купить




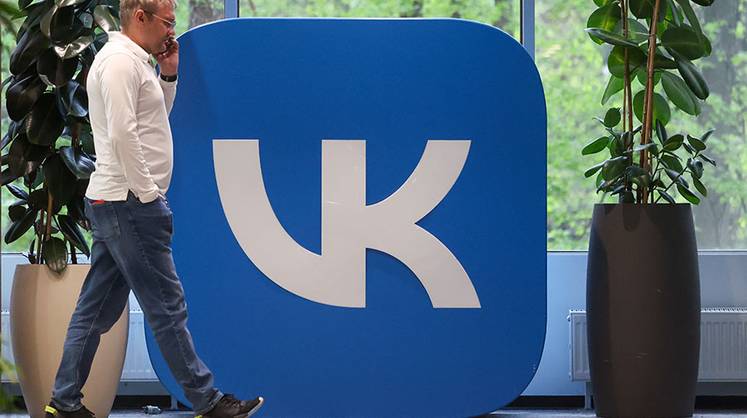


Аналитики и участники рынка основной причиной называют свежую отчетность: медиахолдинг отчитался за девять месяцев и третий квартал 2026 года. Из пока не аудированных данных вырисовывается вполне позитивная картина. Выручка VK по итогам девяти месяцев увеличилась на 15% год к году, до 128 млрд рублей. Показатель EBITDA за девять месяцев вырос на 30% год к году, до 20,2 млрд. Отдельно стоит отметить, что за июль — октябрь от бизнес-сервисов и рекламы в MAX пришло более 700 млн рублей. Впрочем, пока это менее 1% выручки всей группы, даже с учетом того, что он «рекомендован» для авторизации на «Госуслугах».
Но самое главное — чистый денежный операционный поток составил 17,4 млрд рублей, тогда как по итогам девяти месяцев прошлого года он был отрицательным. Средняя дневная аудитория VK увеличилась на 11,8 млн пользователей, до 90,8 млн.
Все это выглядит особенно интересным на фоне свежего отчета главного конкурента VK — «Яндекса». Выручка последнего выросла на 16%, до 1,17 трлн рублей, а скорректированная EBITDA — на 30% год к году за девять месяцев, до 250 млрд. Сходные темпы, и бизнес «Яндекса» в разы крупнее, чем у VK, но у «Яндекса» рост выручки за третий квартал составил всего 12% против 21% у VK. Кроме того, «Яндекс» отозвал прогнозы выручки и скорректированной EBITDA на 2026 год из-за ущерба, причиненного дата-центрам.
В общем, причин для позитива в бумагах у «ВКонтакте» хватает, однако есть и мнение, что бурная реакция рынка непропорционально высока по отношению к позитиву отчетности. Скептики полагают, что рост бумаг мог быть связан с избыточным шортом по бумаге и дальнейшим шорт-сквизом (массовым закрытием сделок трейдерами, играющими на понижение, для покрытия, поскольку бумаги, для того чтобы их продать и откупить дешевле, берут «в долг»).


 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Поджечь Париж, профинансировать Вашингтон
 Малый бизнес и средний класс ищут лоббистов
 Вверх по прогрессивной шкале
 «Суперконструктор» от «Сибура»
 Суверенитет натолкнулся на магнит
 Боли и шоки международной логистики
 «Долина смерти» российских фарминноваций
 Два триллиона на здоровье
 «Азбука Севера» умеет продавать дорого
 Когда выключат свет
 Почему боксер богаче бойца UFC
 Системная индустриализация Глобального Юга
 Экономика станет белее белого
 Венчурный капитал не видит выхода
 Макроэкономика, приправленная почвой
 Вербально-долларовый чейндж
 Российские дроны разбудили украинскую партию мира
 «Главное — не смотреть на дрон»
 «Зумерское» кино штурмует полный метр