 Купить



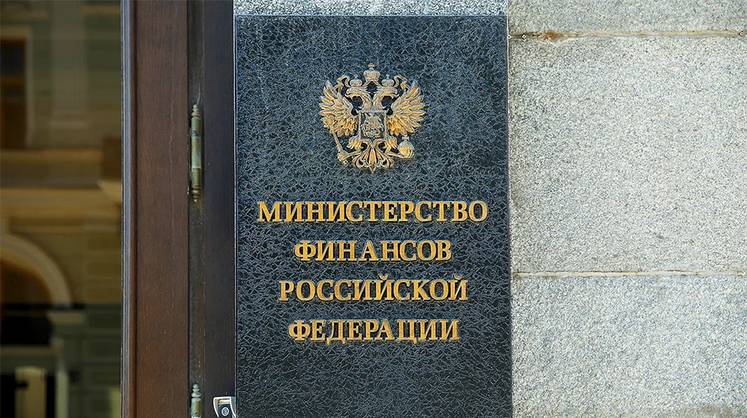


Что интересно, бюджет планируется с весьма скромным дефицитом в 2% ВВП. Напомним, на этот год в первой версии бюджета предполагался дефицит в 1,6% ВВП, но фактически по результатам года он окажется в пределах 3% ВВП.
По традиции Минфин, представляя бюджет, делает упор на социальные расходы: индексацию пенсий и пособий, меры по повышению рождаемости, индексацию материнского капитала, семейных выплат в виде компенсации части уплаченного НДФЛ для родителей с двумя детьми и более; развитие образования; ремонт и строительство новых детских садов и школ, модернизацию первичного звена здравоохранения и на многое другое. Не забыли и про обеспечение потребностей обороны и безопасности страны, социальную поддержку участников СВО и их семей, обеспечение технологического лидерства и развитие инфраструктуры. Перечислять можно еще очень долго. Конкретные цифры появятся позже, когда бюджет попадет в Государственную думу.
Что же касается доходов, то тут нас ждет повышение налогов для граждан и бизнеса. Так, исключительно «в целях унификации уровня налогообложения» в основную налоговую базу по НДФЛ (ставки от 13 до 22%) включат пассивные доходы граждан: по дивидендам, от другого долевого участия, по процентам от вкладов, по операциям с ценными бумагами и цифровыми правами, от продажи имущества и реализации долей участия, по договорам страхования и дарения. Напомним, сейчас такие доходы облагаются по ставкам от 13 до 15%. Поправки не коснутся малых вкладов, для которых действует необлагаемый порог в 1 млн рублей, и доходов участников СВО. По оценке Минфина, унификация затронет не более 6% населения, или около 4 млн граждан.
Кроме того, для интервальных и закрытых паевых инвестиционных фондов (ПИФ) предлагается установить обязанность уплачивать налог на прибыль с получаемых пассивных доходов по ставке 15%. При налогообложении пайщиков уплаченный налог на прибыль ПИФа будет зачитываться. Напомним, сейчас ПИФы не платят налог на прибыль, а обязанность по уплате налога возникает в момент выплаты доходов, что может откладываться на долгий срок. Как справедливо отмечают в Минфине, это дает возможность использовать фонды для налоговой оптимизации: когда различные активы (вплоть до групп компаний по частям и недвижимости) упаковывают в ПИФы. Теперь такой лазейки не будет.
Не забыли и про очередной налог на сверхприбыль (windfall tax) на сырьевые товары. В этот раз для отдельных добывающих организаций горно-металлургического комплекса вводится налог в размере 30% от дополнительного дохода, полученного от роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту — 20%). Аргументируется это тем, что из-за резкого роста мировых цен на драгоценные и цветные металлы, удобрения и другое в 2026 году компании получили дополнительный рентный доход.


 На информационном ресурсе применяются рекомендательные технологии


 – журнал для тех, кто знает, но хочет понимать
 Пожар на рынке трежерис: крах «двухпедальной» системы
 Свежая генеральская кровь
 Логика инфраструктурной войны
 Бумеранг украинской эскалации
 «У России есть очевидное эскалационное преимущество»
 Резервный генератор будет «думать» по-русски
 Стены не греют
 Разжать пружину автомобильного спроса
 Каспийские перевозки бумируют
 Мы — здесь
 Гонка ИИ: русский контур
 Космос. Вторая четверть XXI века